
APERÇU
Au moment où le pays s’engage dans la stratégie nationale pour une économie électrifiée récemment annoncée par le gouvernement fédéral,[1] les provinces canadiennes s’exposent à des risques de pénurie d’approvisionnement. Les objectifs de la stratégie nationale comprennent le doublement du réseau électrique du Canada pour soutenir la croissance économique et accélérer l’électrification de l’économie. Le doublement de la demande d’électricité est désormais largement admis par les décideurs publics, comme en témoigne l’Entente sur le corridor énergétique national, pilotée par l’Ontario, qui repose sur des hypothèses de croissance sans précédent, rapide et soutenue de la demande d’électricité partout au Canada.[2] Les décideurs publics reconnaissent que l’expansion d’un réseau électrique fiable doit être planifiée de manière abordable. Les analyses donnent à penser que la croissance de la demande d’électricité découlant de la combinaison de l’électrification et de la croissance économique fera plus que doubler, et potentiellement plus que tripler, la demande actuelle d’électricité dans certaines provinces, à mesure que le Canada s’efforce de décarboner son économie. Malheureusement, malgré les déclarations de politique sur la nécessité de répondre à cette croissance accrue, les organismes provinciaux de planification des réseaux électriques, qui sont responsables de tracer le développement des infrastructures, ne planifient généralement que le quart de cette croissance de la demande. À partir du cas de l’Ontario, on constate que, en raison d’hypothèses prudentes de croissance de la demande d’électricité, les risques de pénurie d’approvisionnement en électricité surviendront vraisemblablement avant que les infrastructures d’énergie propre puissent être pleinement développées. En conséquence, les risques de pénurie d’approvisionnement pourraient persister pendant des décennies et entraîner une dépendance croissante à l’égard d’une production supplémentaire alimentée au gaz naturel, avec les émissions qui l’accompagnent. Ces circonstances soulèvent plusieurs questions pour les décideurs publics, à savoir quelle croissance de la demande d’électricité il convient de planifier compte tenu de leurs objectifs de croissance économique, d’électrification et de réduction des émissions, et comment cette croissance peut commander la priorisation du développement des infrastructures à l’appui de ces objectifs.
1. Contexte : bâtir un Canada fort suppose plus d’électricité pour électrifier et faire croître l’économie
La stratégie que le gouvernement fédéral vient de publier, la Stratégie nationale pour une économie canadienne électrifiée, reconnaît que la disponibilité d’une électricité abordable et fiable constitue un impératif stratégique pour les ambitions fédérales canadiennes.[3] La stratégie reconnaît que « [l]e monde évolue rapidement » et que « [l]es grandes économies prennent des mesures décisives pour renforcer leurs réseaux électriques ».[4] Elle affirme que « [l]’accès à une électricité abondante, abordable et fiable est plus que jamais essentiel à la compétitivité, à la sécurité énergétique et à la souveraineté économique » et que cet accès « contribue également à des avancées essentielles vers les objectifs climatiques ».[5] Ces impératifs sont également reconnus par les provinces. [6] Le récent plan énergétique intégré de l’Ontario, L’énergie pour les générations à venir, vise à faire de l’Ontario l’économie la plus forte du G7 : « [l]’énergie est le moteur de la croissance économique et de l’emploi en Ontario. […] Les choix que nous faisons aujourd’hui dans notre politique énergétique sont les clés de notre succès pour les générations à venir ».[7] De plus, l’Entente sur le corridor énergétique national[8] pilotée par l’Ontario repose sur des hypothèses de croissance sans précédent, rapide et soutenue de la demande d’électricité partout au Canada.[9] La stratégie fédérale renvoie à des estimations selon lesquelles « la demande émergente d’électricité nécessitera au minimum de doubler, sinon plus, l’infrastructure des réseaux électriques d’ici 2050 ».[10]
La croissance anticipée de la demande d’électricité est importante, bien comprise et observée partout dans le monde à mesure qu’émergent de nouvelles sources de demande : l’électrification de l’économie, l’expansion industrielle, la prolifération des centres de données et le développement des minéraux critiques.[11] Or, les réseaux électriques subissent déjà des tensions. La North American Electric Reliability Corporation (NERC) signale des insuffisances critiques de fiabilité dans tout le nord-est du continent, y compris au Canada.[12] Des services publics vulnérables partout en Amérique du Nord investissent massivement pour agrandir leurs réseaux. Afin d’atténuer les risques d’approvisionnement et les risques de coûts pour les consommateurs, les décideurs publics interviennent. Les environnementalistes s’inquiètent de la grande quantité de nouvelle production alimentée au gaz naturel qui est proposée.[13] Au Canada, le Québec a épuisé sa capacité d’exportation d’hydroélectricité et, comme la Colombie-Britannique, refuse de grandes charges intérieures.[14]
Comprendre le lien entre les ambitions de croissance économique et un réseau électrique fiable exige d’examiner la croissance émergente de la demande et la manière dont le réseau électrique est planifié en réponse.
2. Les effets de l’électrification de l’économie
L’électrification est l’une des trois approches de décarbonation de l’économie, motivée par l’objectif premier de réduire les émissions de carbone découlant de la consommation de combustibles fossiles, comme l’illustre la figure 1.
2.1 Les approches de décarbonation de l’économie
Les émissions de carbone proviennent de l’ensemble de l’économie canadienne : les transports, pour les véhicules légers et lourds (22 %), les bâtiments (12 %), l’industrie (pétrole et gaz, 30 %; industrie lourde, 11 %) et le reste (agriculture, 10 %; électricité, 7,2 %; déchets et autres sources diverses restantes, 6,9 %).[15] La composition varie selon les provinces. Par exemple, les émissions du secteur pétrolier et gazier se concentrent en Alberta et en Saskatchewan. Les émissions de carbone liées à l’électricité proviennent principalement de l’Alberta, de la Saskatchewan et de la Nouvelle-Écosse. L’Ontario est la province qui émet le plus pour le chauffage des bâtiments, en raison de sa taille, tandis que le Québec et le Nouveau-Brunswick ont déjà électrifié une grande partie du chauffage de leurs bâtiments. Les options de décarbonation varient donc d’une province à l’autre, mais comprennent trois grandes approches [figure 1] :
Figure 1 : Le trio énergétique de l’avenir[16]

La décarbonation des combustibles fossiles suppose le captage ou l’élimination des émissions ainsi que le recours à des combustibles biosourcés ou à d’autres combustibles synthétiques. De fait, deux approches de réduction du carbone pourraient permettre l’utilisation continue de combustibles fossiles dans un monde carboneutre. La première, le captage, l’utilisation et le stockage du carbone (CUSC), extrait le carbone au point où il est émis par des installations de grande envergure, comme les centrales au gaz, puis l’incorpore dans un produit statique (utilisation) ou le séquestre (stockage), souvent dans des formations géologiques.
La seconde approche de réduction du carbone, le captage direct dans l’air, absorbe le dioxyde de carbone de l’air ambiant afin de traiter les émetteurs diffus, comme le chauffage résidentiel. Les technologies de captage direct dans l’air en sont à leurs premiers stades de développement, n’ont pas encore été démontrées à grande échelle et reposent sur les mêmes capacités d’utilisation et de stockage.[17] Compte tenu de la diversité régionale des ressources énergétiques et des capacités de stockage, le rôle potentiel du CUSC variera vraisemblablement à travers le Canada.
Parallèlement, la biomasse renouvelable issue de la foresterie, de l’agriculture et des flux de déchets peut servir à produire de l’électricité, à soutenir des applications de cogénération, à produire de l’hydrogène et à fabriquer des biocarburants.
L’hydrogène peut servir à de nombreuses applications énergétiques dans les bâtiments, les transports et l’industrie.[18] L’hydrogène est généralement produit par électrolyse de l’eau, par reformage du méthane à la vapeur à partir du gaz naturel ou à partir de la biomasse. Toutefois, pour que l’hydrogène contribue à réduire les émissions de carbone, il doit être produit à partir de sources faiblement émettrices, ce qui suppose le déploiement du CUSC pour la production d’hydrogène d’origine fossile ou issue de la biomasse.
L’électrification consiste à délaisser les combustibles fossiles et constitue une voie vers des réductions importantes des émissions de carbone dans les bâtiments, les transports et l’industrie.[19] Les thermopompes électriques peuvent chauffer efficacement les bâtiments et l’eau. Des applications industrielles s’électrifient ou passent à l’hydrogène.[20] Cela place la production d’électricité au centre du débat énergétique. L’électricité n’est pas une source d’énergie : elle doit être fabriquée à partir d’autres énergies primaires : le vent, l’énergie du soleil, la force de l’eau en chute ou en mouvement, les combustibles fossiles, l’uranium et la combustion de biomatériaux ou de déchets.
Le potentiel énergétique futur de chaque élément de ce trio dépend des choix régionaux, de la compétitivité des coûts locaux et des objectifs d’exportation.
2.2 Les effets largement admis de l’électrification supposent beaucoup plus d’électricité
L’électrification peut réduire les émissions dans les secteurs suivants :
- Bâtiments : principalement des thermopompes résidentielles et commerciales pour le chauffage des locaux et de l’eau, en remplacement du gaz naturel, mais aussi du mazout et du propane;
- Transports : principalement des véhicules électriques (VE) en remplacement des véhicules légers et de tourisme à essence, ainsi que des options électriques et à hydrogène en remplacement du diesel dans le transport terrestre de marchandises et les véhicules lourds; et
- Industrie : principalement par l’électrification des procédés industriels et de la chaleur de procédé, ainsi que par l’électrification du refroidissement des procédés, des entraînements de machines et des équipements mobiles, en remplacement du gaz naturel ainsi que de l’essence et du diesel. L’hydrogène pourrait constituer l’une des rares options viables dans certains secteurs à hautes températures difficiles à décarboner.
Les effets du rôle de l’électrification dans l’atteinte d’une économie carboneutre sont connus depuis une décennie[21] et les estimations récurrentes de tiers quant à la demande d’électricité canadienne totale à long terme demeurent relativement stables. Le doublement de la demande d’électricité canadienne du seul fait de l’électrification a été relevé tant par Ressources naturelles Canada (RNCan) que par Environnement et Changement climatique Canada (ECCC).[22] Le rapport de 2024 du Conseil consultatif canadien de l’électricité (CCCE) préparé pour RNCan a alimenté ces attentes et présenté une fourchette d’estimations disponibles de la demande liée à l’électrification de l’économie, en pointant vers un doublement de la demande, comme l’illustre la figure 2.
Figure 2 : Prévisions de demande d’électrification évaluées par le CCCE et l’ANC (économie carboneutre)[23]

Un rapport de 2025 de l’Association nucléaire canadienne (ANC) a évalué les sources citées par le rapport du CCCE, ainsi que d’autres sources disponibles ou plus récentes, et observé une convergence remarquablement étroite de la demande d’électricité, entre 1 250 TWh et 1 400 TWh.[24] Cette fourchette concorde avec une prévision ontarienne indépendante de 2021[25] et avec la récente prévision de la Régie de l’énergie du Canada, soit 1 323 TWh.[26] Dans la suite du présent article, le point médian de cette convergence est appelé l’opinion consensuelle (Consensus Opinion) sur les effets de l’électrification.
La convergence de ces prévisions de la croissance totale de la demande d’électricité au Canada est remarquable, car ces rapports reposent sur des hypothèses substantiellement différentes quant au rôle des diverses options de décarbonation de l’économie : l’hydrogène électrolytique, les biocarburants, le captage et la séquestration du carbone. Ils envisagent toutefois tous une réduction importante de la production des sables bitumineux d’ici 2050, hypothèse qui peut désormais paraître discutable.
Fait important, ce doublement de la demande d’électricité canadienne totale à long terme prévu par les études qui précèdent ne tient pas compte des ambitions provinciales et fédérales de développement économique, comme « Bâtir un Canada fort ».[27]
3. Alimenter la croissance économique du Canada
Partout au Canada, les gouvernements poursuivent des objectifs ambitieux de développement économique. Ces objectifs sont distincts des effets de l’électrification visant une économie carboneutre et comprennent :
- le développement et le raffinage des minéraux critiques;
- le réoutillage du secteur automobile vers les véhicules électriques (VE);
- la prolifération des centres de données et la stratégie du Canada en matière d’intelligence artificielle;
- les exportations d’électricité, y compris la production d’hydrogène destinée à l’exportation; et
- la croissance démographique et l’immigration.
Outre l’évaluation des études d’électrification mentionnée précédemment, l’étude de l’ANC a aussi examiné les prévisions provinciales de croissance de la demande d’électricité découlant des facteurs de développement économique susmentionnés et en a compilé une prévision pour le Canada. Les résultats, présentés à la figure 3, comportent un scénario de demande minimale, qui pourrait résulter de la seule électrification ou d’une combinaison d’électrification et de développement économique réduits, un scénario de demande élevée, qui englobe des trajectoires d’électrification plus poussées et le développement économique, et un scénario nouvelle référence, proposé comme scénario de demande recommandé pour fonder la planification des réseaux électriques. La majeure partie de la demande prévue devrait prendre la forme d’une demande de base. La demande issue de la croissance industrielle pourrait entraîner plus de 50 % de demande supplémentaire de capacité de base par rapport à celle relevée pour la seule électrification. La figure 3 indique que la demande de capacité de production pourrait croître d’un facteur de 2,4 à 3, et non simplement doubler comme l’évoquent les décideurs publics. La prise en compte des effets combinés de la croissance industrielle et de l’électrification est une nécessité pour la planification des réseaux.
Figure 3 : Scénarios de demande d’électricité 2050 pour une économie canadienne propre[28]
(Capacité en GW, déclassée en pointe)

4. Le décalage entre les plans provinciaux et la croissance émergente
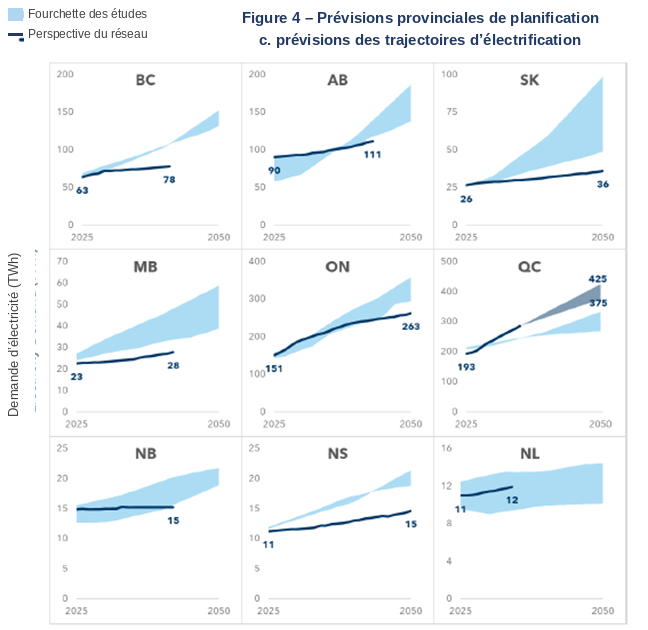
En général, la plupart des provinces canadiennes ne planifient pas encore les effets combinés de l’électrification et de la croissance industrielle et économique sur leurs réseaux électriques respectifs. Un récent rapport intitulé Forecasting Canada’s Electricity Future Demand Growth, Key Drivers, and Implications for Provincial Planning a examiné les prévisions provinciales de demande d’électricité utilisées pour la planification.[29] Les résultats sont reproduits à la figure 4, qui met en contraste les prévisions provinciales de planification (lignes foncées) et la fourchette des prévisions de demande d’électricité qui pourraient résulter des trajectoires d’électrification dans chaque province selon divers rapports publiés (zones ombrées). Ces trajectoires représentent diverses façons de mettre en œuvre le trio de stratégies de décarbonation décrit plus haut. Les prévisions provinciales de planification tendent à exclure une électrification importante, tandis que les sources utilisées pour caractériser les trajectoires d’électrification tendent à exclure le développement industriel et, dans certains cas, comme celui de l’Ontario, peuvent ne pas refléter tous les effets de l’atteinte d’une économie carboneutre illustrés à la figure 2.
À l’exception du Québec, la figure 4 montre que les organismes provinciaux de planification au Canada ne se préparent pas encore à la croissance de la demande d’électricité découlant à la fois de la croissance industrielle et de l’électrification. Le Québec planifie une croissance de la demande qui dépasse les hypothèses d’électrification, reconnaissant que la planification du réseau électrique doit refléter la demande d’électricité découlant tant de l’électrification que des aspirations de croissance économique et industrielle. Terre-Neuve-et-Labrador suit le milieu de la fourchette, principalement en raison des hypothèses retenues quant à l’exportation d’hydrogène vert.
Figure 4 : Prévisions provinciales de planification c. prévisions des trajectoires d’électrification[30]
Les répercussions combinées de l’électrification et de la croissance industrielle sur la capacité de pointe nécessaire du réseau électrique de chaque province sont présentées à la figure 5. Ce graphique met en contraste la capacité existante à travers le Canada et le besoin de capacité de pointe du scénario de demande New Reference décrit plus haut à la figure 3. Les couleurs correspondent aux types de demande : la demande de capacité de base, en nuances de vert, qui constitue le principal secteur de croissance; la demande d’approvisionnement flexible, en nuances de bleu, pour les besoins intermédiaires, de pointe et de réserve. La croissance du besoin de production d’électricité flexible tient principalement au caractère saisonnier de l’électrification du chauffage des bâtiments.[31]
Figure 5 : Prévision illustrative de la demande de capacité propre[32]
(GW déclassé en pointe, scénario de référence, flexible c. base par province)

La croissance de la demande varie sensiblement selon les provinces. Cette variation tient à la composition industrielle, au chauffage résidentiel électrique existant et aux actifs non émetteurs existants de chaque province. L’ampleur de cette variation montre que les observations agrégées de la croissance de la demande à l’échelle nationale ne sont pas utiles pour éclairer les décisions de planification. Le plus que doublement de la demande nationale évoqué précédemment implique un triplement de la demande en Ontario et en Alberta, et une croissance moindre dans les provinces riches en hydroélectricité comme le Québec, la Colombie-Britannique et le Manitoba.
Les options canadiennes de production pilotable et faiblement émettrice sont limitées. Le nucléaire et l’hydroélectricité offrent des solutions viables, quoique chacune se heurte à l’obstacle de longs délais de développement. Les énergies renouvelables non pilotables, comme l’éolien et le solaire, exigeront des technologies de raffermissement, telles que le stockage ou une production d’appoint alimentée au gaz naturel, pour assurer la fiabilité.
5. Étude de cas de l’Ontario : la demande sera bien supérieure à ce que suggèrent les Annual Planning Outlooks
Un examen plus poussé des hypothèses de planification du réseau électrique de l’Ontario illustre les conséquences de ces décalages de planification.
Comme dans les autres provinces, les planificateurs de l’Ontario ont tardé à répondre aux attentes émergentes en matière de demande. Le plan énergétique intégré du gouvernement de l’Ontario, L’énergie pour les générations à venir (E4G), promet « to ensure Ontario’s energy system remains affordable, reliable, secure, and clean – not just today, but for decades to come ». [33] La Société indépendante d’exploitation du réseau d’électricité de l’Ontario (SIERE) est chargée d’élaborer les prévisions de demande qui guident le développement du réseau électrique ontarien. La SIERE produit un Annual Planning Outlook (APO, perspectives annuelles de planification) qui présente la prévision de demande du scénario de référence ainsi que les activités de développement du réseau que la SIERE entreprendra pour répondre à cette demande. Or, s’appuyer sur le scénario de référence de l’APO crée un risque d’approvisionnement important compte tenu de l’ampleur des besoins émergents, des délais de développement en cause et des options limitées d’approvisionnement en électricité. Une planification d’urgence visant le développement d’une capacité de base et d’un approvisionnement flexible plus importants pourrait atténuer les pénuries et les coûts manifestes qui, autrement, entraveront l’économie ontarienne pendant des générations.
5.1 La lenteur de la SIERE ontarienne à répondre à la croissance émergente de la demande
L’APO 2026 de la SIERE prévoit une croissance de la demande de 65 % d’ici 2050.[34] Cette prévision sous-tend les activités de planification et d’approvisionnement de la SIERE. Pourtant, les analyses mentionnées plus haut donnent à penser qu’une croissance de la demande près de trois fois supérieure refléterait mieux les ambitions du plan L’énergie pour les générations à venir. Cet écart illustre le risque que la croissance de la demande devance le développement de l’approvisionnement.
Cet écart de planification ne découle pas d’une méconnaissance des options technologiques de décarbonation par la SIERE. Celle-ci a publié le rapport Pathways to Decarbonization (P2D) en 2022[35] pour illustrer les effets d’une décarbonation fondée sur l’électrification. La SIERE a plutôt exclu, en toute transparence, de nombreuses hypothèses d’électrification de l’ensemble de ses APO. La SIERE a délibérément fait ces choix de planification, comme le lui permet son mandat, selon son interprétation des politiques énergétiques et électriques du gouvernement de l’Ontario.
Il est à noter que, dans chaque APO successif depuis 2019, la SIERE a progressivement ajouté des éléments de demande liée à l’électrification, comme l’illustre la figure 6. Toutefois, dans le scénario de référence du dernier APO de 2026, les hypothèses d’électrification sont inférieures à celles de l’APO de 2025 et demeurent en deçà de l’opinion consensuelle (Consensus Opinion) des études canadiennes examinée à la figure 2, telle que reprise par le scénario New Reference à la figure 6. Les APO de la SIERE continuent d’exclure pour l’essentiel l’électrification du chauffage des bâtiments, de l’industrie et du transport lourd. Même le P2D de 2022 exclut l’électrification de l’industrie et du transport lourd.
Figure 6 : Prévisions SIERE c. économie carboneutre en croissance[36]
(Demande d’énergie, TWh, 2050)

L’examen des hypothèses sous-jacentes aux prévisions de demande à l’horizon 2050 des APO et du P2D de la SIERE révèle une plus grande convergence des effets de l’électrification entre les hypothèses de la SIERE et le scénario New Reference, comme l’illustre la figure 7. Le plus récent APO de 2026 a aussi présenté un scénario élevé à titre illustratif afin de couvrir certaines éventualités, à la demande du gouvernement.[37] C’est ce scénario High que le gouvernement de l’Ontario invoque à l’appui de l’Entente sur le corridor énergétique national.[38] La SIERE a en outre laissé entendre que l’APO de 2027 pourrait intégrer des hypothèses additionnelles d’électrification partielle de l’industrie et de l’hydrogène.[39] Rien n’indique quand la SIERE pourrait intégrer l’électrification du chauffage des bâtiments dans ses prévisions. L’ajout de ces hypothèses additionnelles d’électrification partielle de l’industrie et de l’hydrogène à la prévision du P2D, qui inclut le chauffage des bâtiments, donne une nouvelle demande totale qui commence à se rapprocher du scénario New Reference d’une économie carboneutre illustré à la figure 7.
Figure 7 : Comparaison des moteurs des prévisions de demande 2050[40]
(TWh, APO 2026 c. P2D c. New reference)

Il demeure toutefois que les activités actuelles de planification des approvisionnements de la SIERE et ses énoncés sur la suffisance de l’offre reposent sur le scénario de demande de référence de l’APO de 2026. Le scénario de référence de l’APO ne capte que 25 % de l’opinion consensuelle sur l’électrification et les autres facteurs de croissance.
La prévision de faible croissance de l’Annual Planning Outlook suppose qu’une grande partie de l’électrification surviendra au-delà d’un horizon de 25 ans, y compris l’adoption complète des VE et la majeure partie de l’électrification de l’industrie, du transport lourd et du chauffage des bâtiments. La SIERE a adopté une approche prudente de prévision de la demande afin de réduire au minimum les risques de surconstruction. Or, devant l’importante croissance potentielle de la demande liée à l’électrification et à l’expansion industrielle et économique, qui sont au cœur des politiques des gouvernements provincial et fédéral, la question des risques de sous-construction que ces choix pourraient faire peser sur la suffisance de l’approvisionnement de l’Ontario, à mesure que l’économie évoluera au cours des 25 prochaines années, mérite désormais d’être posée.
5.2 Des pénuries d’approvisionnement émergent et mettent en péril les ambitions du gouvernement, malgré ses initiatives
Le plan directeur de développement économique de l’Ontario, exposé dans le 2026 Ontario Budget: A Plan to Protect Ontario, vise à bâtir une économie du G7 concurrentielle, résiliente et autosuffisante.[41] Il énonce plusieurs initiatives fondamentales, dont l’expansion de l’automobile et des VE ainsi que les minéraux critiques. Ce sont des objectifs de long terme. Le budget de l’Ontario reflète le plan L’énergie pour les générations à venir et a été publié en même temps que l’Entente sur le corridor énergétique national lancée par le gouvernement de l’Ontario.
En revanche, l’analyse des hypothèses de l’APO révèle une concentration sur la croissance économique à court terme, avec peu de croissance industrielle présumée au-delà de 2030. Si l’attente d’une hausse de 65 % de la demande dans l’APO de 2026 reflète la demande accrue d’électricité des centres de données,[42] la SIERE a réduit les provisions de développement économique de l’APO de 2025 pour la plupart des autres secteurs, comme l’automobile.
Les récents énoncés stratégiques du gouvernement de l’Ontario retiennent la croissance de 90 % qu’implique le scénario de demande élevée (High) de l’APO de 2026. Or, la SIERE n’utilise pas ce scénario de demande élevée aux fins de la planification des ressources; de plus, ce scénario ne comporte aucune provision pour le développement des minéraux critiques et du Cercle de feu, pour la croissance démographique plus forte qui accompagnerait l’accession de l’Ontario au rang d’économie du G7 à la croissance la plus rapide, ni pour le projet de train à grande vitesse vers Montréal.[43]
L’Ontario a dévoilé un programme audacieux de développement nucléaire
Fait notable, indépendamment de la SIERE, le gouvernement de l’Ontario a établi un plan et va de l’avant avec un programme nucléaire à long terme. L’Ontario compte actuellement trois sites nucléaires, dont deux exploités par Ontario Power Generation (OPG) et un par Bruce Power, et de nombreuses initiatives actuelles et futures y sont menées, comme le résume le tableau 1. Le plan L’énergie pour les générations à venir soutient les petits réacteurs modulaires (PRM), la réfection de Pickering, Bruce C et Wesleyville, en grande partie sur la foi des 17 GW de nouveau nucléaire relevés par le P2D de 2022. Le gouvernement parraine aussi l’évaluation des sites Nanticoke et Lambton d’OPG en vue d’autres perspectives nucléaires.
Tableau 1 : Initiatives nucléaires relevées dans le plan L’énergie pour les générations à venir[44]
|
Installation |
Exploitant/Emplacement |
Initiative |
Description/capacité |
État et échéancier |
|
Centrale nucléaire de Darlington |
OPG Clarington |
Réfection de Darlington |
Réfection de 4 grands réacteurs CANDU – 3 500 MW |
Achevée; prolonge l’exploitation de la centrale jusqu’à la fin de 2055. |
|
Centrale nucléaire de Bruce |
Bruce Power Kincardine |
Réfection de Bruce |
Réfection de grands réacteurs CANDU (tranches 3 à 8) – 7 000 MW |
En cours, jusqu’en 2033; assure la production jusque dans les années 2060. |
|
Centrale nucléaire de Pickering |
OPG Pickering |
Réfection de Pickering |
Réfection de 4 réacteurs CANDU – 2 200 MW |
Phase de planification en cours en vue de prolonger la durée d’exploitation de 30 ans. |
|
Projet de nouveau nucléaire de Darlington |
OPG Clarington |
Projet de PRM de Darlington |
Premier petit réacteur modulaire du G7 raccordé au réseau (GE Vernova Hitachi BWRX-300). La directive gouvernementale prévoit 3 tranches additionnelles – 1 200 MW |
Construction en cours. Premier PRM entièrement construit d’ici 2030. Capacité totale des PRM de Darlington : 1 200 MW |
|
Centrale nucléaire de Bruce |
Bruce Power Kincardine |
Bruce C (nouvelle construction) |
Construction d’un nouveau réacteur nucléaire de grande taille – jusqu’à 4 800 MW |
Évaluation d’impact fédérale en cours. Première nouvelle construction nucléaire de grande taille en Ontario depuis 1993. |
|
Wesleyville |
OPG Port Hope/Clarington |
Nouveau nucléaire |
OPG évalue de nouveaux réacteurs de grande taille – jusqu’à 10 000 MW |
Phase de planification de l’évaluation d’impact |
|
Nanticoke |
OPG Nanticoke |
Nouveau nucléaire |
À déterminer |
À l’étude |
|
Lambton |
OPG Sarnia |
Nouveau nucléaire |
À déterminer |
À l’étude |
Or, ces ressources planifiées ne suffisent pas. À mesure que les prévisions de demande du scénario New Reference se matérialiseront, il deviendra de plus en plus évident que les longs délais de développement entraîneront des pénuries d’approvisionnement en électricité. La figure 8 illustre une chronologie de la croissance possible de la demande et des initiatives de capacité de production nucléaire recensées au tableau 1 (en vert). La ligne rougeâtre correspond au scénario de référence de l’APO 2026 de la SIERE pour la demande de base. Le haut de la zone grise correspond à la demande de base du scénario élevé de l’APO de 2026. La ligne bleue en tirets est la demande du scénario New Reference, qui reflète la demande industrielle à court terme de l’APO de 2025 et une croissance de l’électrification extrapolée linéairement à partir de la demande de 2035 de l’APO de 2025. La ligne pointillée gris pâle correspond à la capacité totale déclassée en pointe qui pourrait être nécessaire, reflétant le besoin d’approvisionnement flexible.
La demande de base du scénario New Reference montre comment celle-ci peut dépasser sensiblement la planification de l’APO, non seulement dans une économie électrifiée à long terme, mais aussi du fait de la croissance industrielle des dix prochaines années.
La demande de base projetée à long terme pourrait excéder de 15 à 20 GW la capacité nucléaire additionnelle recensée. De plus, les échéanciers du développement nucléaire laissent, à moyen terme, des risques de sous-approvisionnement qui seront difficiles à corriger et qui pourraient perdurer pendant de nombreuses décennies. La zone grise montre la part de la capacité de base nécessaire pour répondre à la demande du scénario élevé de l’APO de 2026 qui devrait vraisemblablement provenir d’une production de base alimentée au gaz naturel, potentiellement combinée à des énergies renouvelables et à du stockage. L’écart entre la zone grise et la ligne bleue en tirets correspond à la production supplémentaire alimentée au gaz naturel qui pourrait être nécessaire pour répondre à la demande du scénario New Reference.
Figure 8 : Besoin de capacité potentiel c. base APO et plan nucléaire[45]
(Scénarios de demande et d’offre – GW d’équivalent nucléair au-delà de l’hydro)
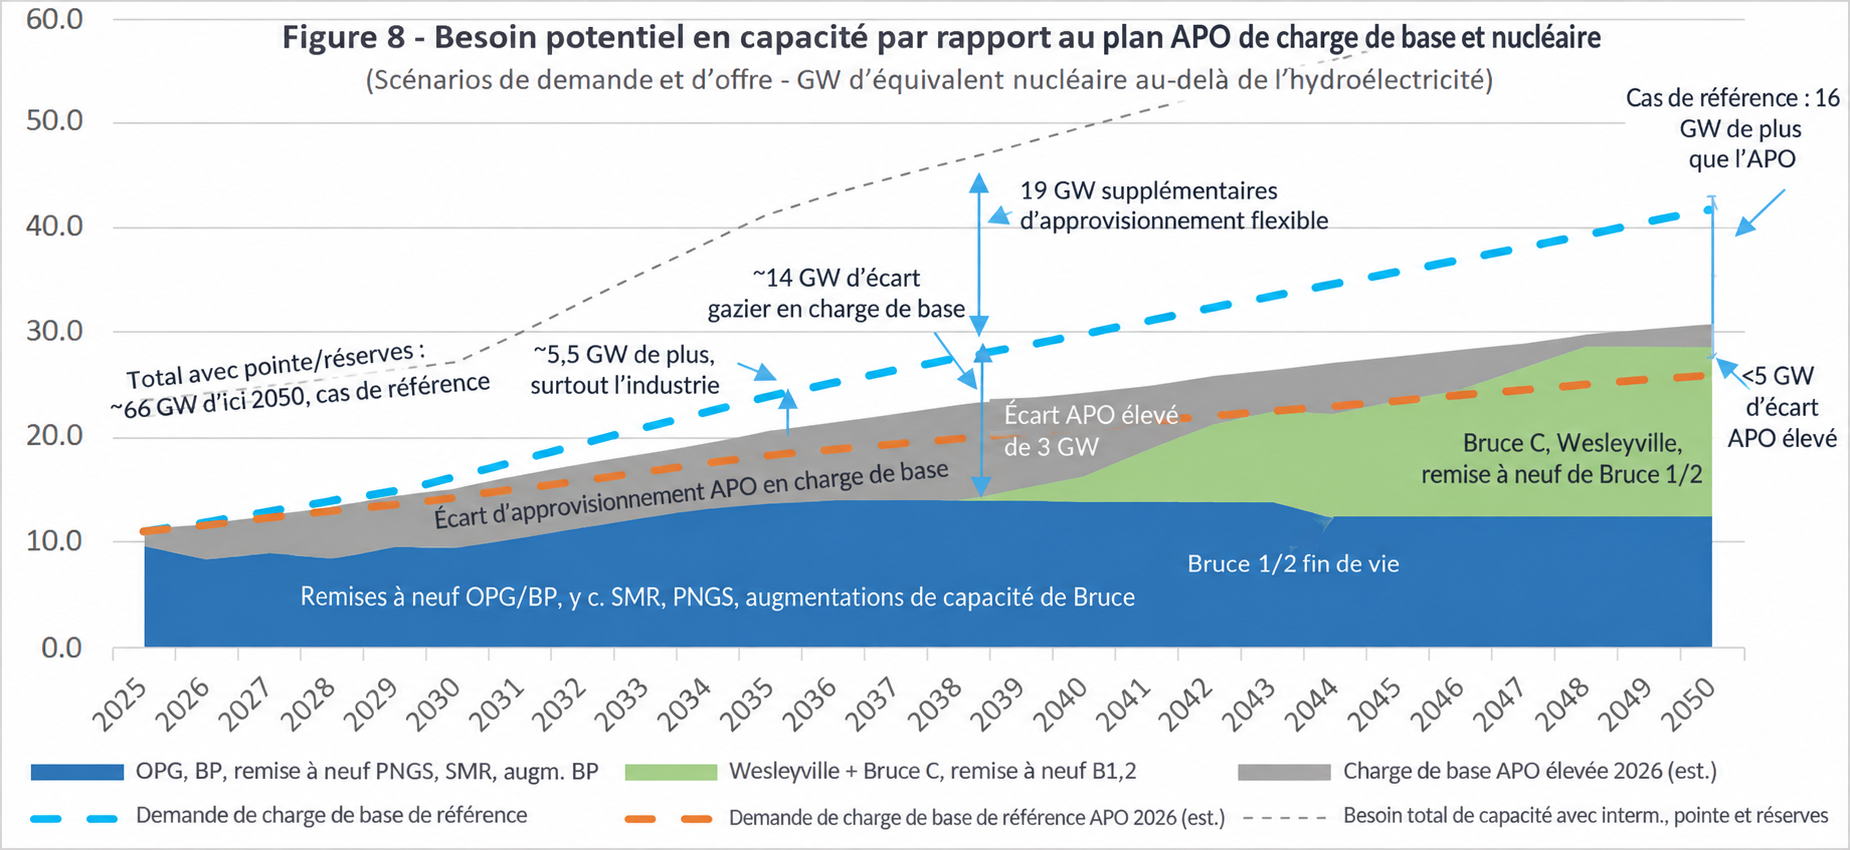
L’écart entre la demande de base à court terme et les nouvelles initiatives de capacité nucléaire recensées est grand, et l’écart à long terme l’est davantage, représentant des multiples de la capacité actuelle du réseau. Comme les contrats de toute la capacité de production non nucléaire et non hydroélectrique de l’Ontario viendront à échéance dans les années 2030, l’Ontario pourrait devoir se procurer 14 GW supplémentaires d’approvisionnement de base pour 2038, ainsi que 19 GW d’approvisionnement flexible, soit 60 % de la capacité totale d’approvisionnement nécessaire du réseau au cours de la prochaine décennie.
La prévision de demande prudemment basse de l’APO fait courir des risques aux décideurs publics
A. Freiner la croissance de la demande pourrait n’être ni souhaité ni possible
Les risques de pénurie d’approvisionnement relevés reflètent un rythme présumé de croissance de la demande. Le gouvernement de l’Ontario pourrait être réticent à abandonner les objectifs économiques à court terme de son plan L’énergie pour les générations à venir, puisqu’il privilégie la croissance économique la plus vigoureuse. À l’inverse, décourager l’électrification à moyen et à long terme pourrait atténuer certaines pénuries d’approvisionnement, comme le suppose l’APO, mais pourrait créer des risques politiques liés à la sensibilité des Ontariens aux impératifs climatiques mondiaux. En outre, la demande issue de l’électrification pourrait augmenter indépendamment des politiques, l’adoption organique de l’électrification induite par l’innovation pouvant progresser même sans intervention publique, à mesure que les innovations en matière de VE et de thermopompes s’accélèrent à l’échelle mondiale. La guerre en Iran est d’ailleurs largement considérée comme un point de bascule de la transition mondiale vers l’énergie propre, l’adoption des innovations s’en trouvant stimulée pour des raisons de sécurité énergétique.[46]
B. Le programme nucléaire pourrait être contesté
La figure 8 montre que les initiatives nucléaires du plan L’énergie pour les générations à venir dépassent la demande de base de l’APO de 2026. Si le scénario de référence de l’APO de 2026 doit servir de fondement officiel à la planification, le programme nucléaire du gouvernement pourrait alors être perçu comme trop ambitieux — de près de 5 GW en 2050 (p ex, Bruce C ou une partie de Wesleyville ne seraient pas nécessaires) — et le programme nucléaire pourrait être contesté.
C. Davantage de gaz naturel, et ses émissions, pourrait être inévitable
L’écart entre la demande et l’approvisionnement confirmé présenté à la figure 8 illustre comment la croissance de la demande pourrait survenir avant que la nouvelle capacité nucléaire ou hydroélectrique planifiée puisse être construite, ce qui entraînerait une augmentation substantielle du parc ontarien de production au gaz au cours des 10 à 15 prochaines années. À supposer que la croissance de la demande liée à l’électrification se poursuive, l’Ontario dépendra alors vraisemblablement, pendant des décennies, de l’énergie d’une nouvelle production alimentée au gaz naturel, la demande continuant de devancer la disponibilité d’un approvisionnement en électricité comparable. La croissance des émissions qui en découlerait pourrait créer un risque politique additionnel.
5.3 Des plans d’urgence s’imposent pour relever des défis de développement où le temps presse
S’appuyer uniquement sur le scénario de référence de l’APO pour l’acquisition de nouvelle production crée un risque de développement important, compte tenu de l’ampleur potentielle du besoin d’approvisionnement supplémentaire en électricité, des longs délais de développement en cause et des options limitées d’approvisionnement. L’APO de 2026 n’offre aucun plan d’urgence, même pour les 2 à 3 GW de capacité de base supplémentaires qui seraient nécessaires pour répondre à la demande du scénario élevé de l’APO en 2035, sans parler de la demande du scénario New Reference, qui est le scénario de planification recommandé dans le présent article.
Une planification d’urgence est justifiée pour déterminer comment une demande plus élevée pourrait être satisfaite, tant pour les approvisionnements de base que pour les solutions d’approvisionnement flexible dont la production peut suivre les variations horaires, quotidiennes, hebdomadaires et saisonnières de la demande.
Le défi du développement des infrastructures consiste à doubler tous les approvisionnements planifiés
La capacité d’approvisionnement de base en 2035 accuse un déficit de 10 GW par rapport aux besoins de l’objectif de développement économique du plan L’énergie pour les générations à venir, comme l’illustre la figure 9. Cet écart de demande de base non desservie atteint 14 GW d’ici 2050 et pourrait croître jusqu’à 19 GW dans le scénario de demande élevée. Après 2050, l’écart pourrait atteindre 33 GW au-delà des programmes nucléaires et hydroélectriques de 21 GW actuellement envisagés.
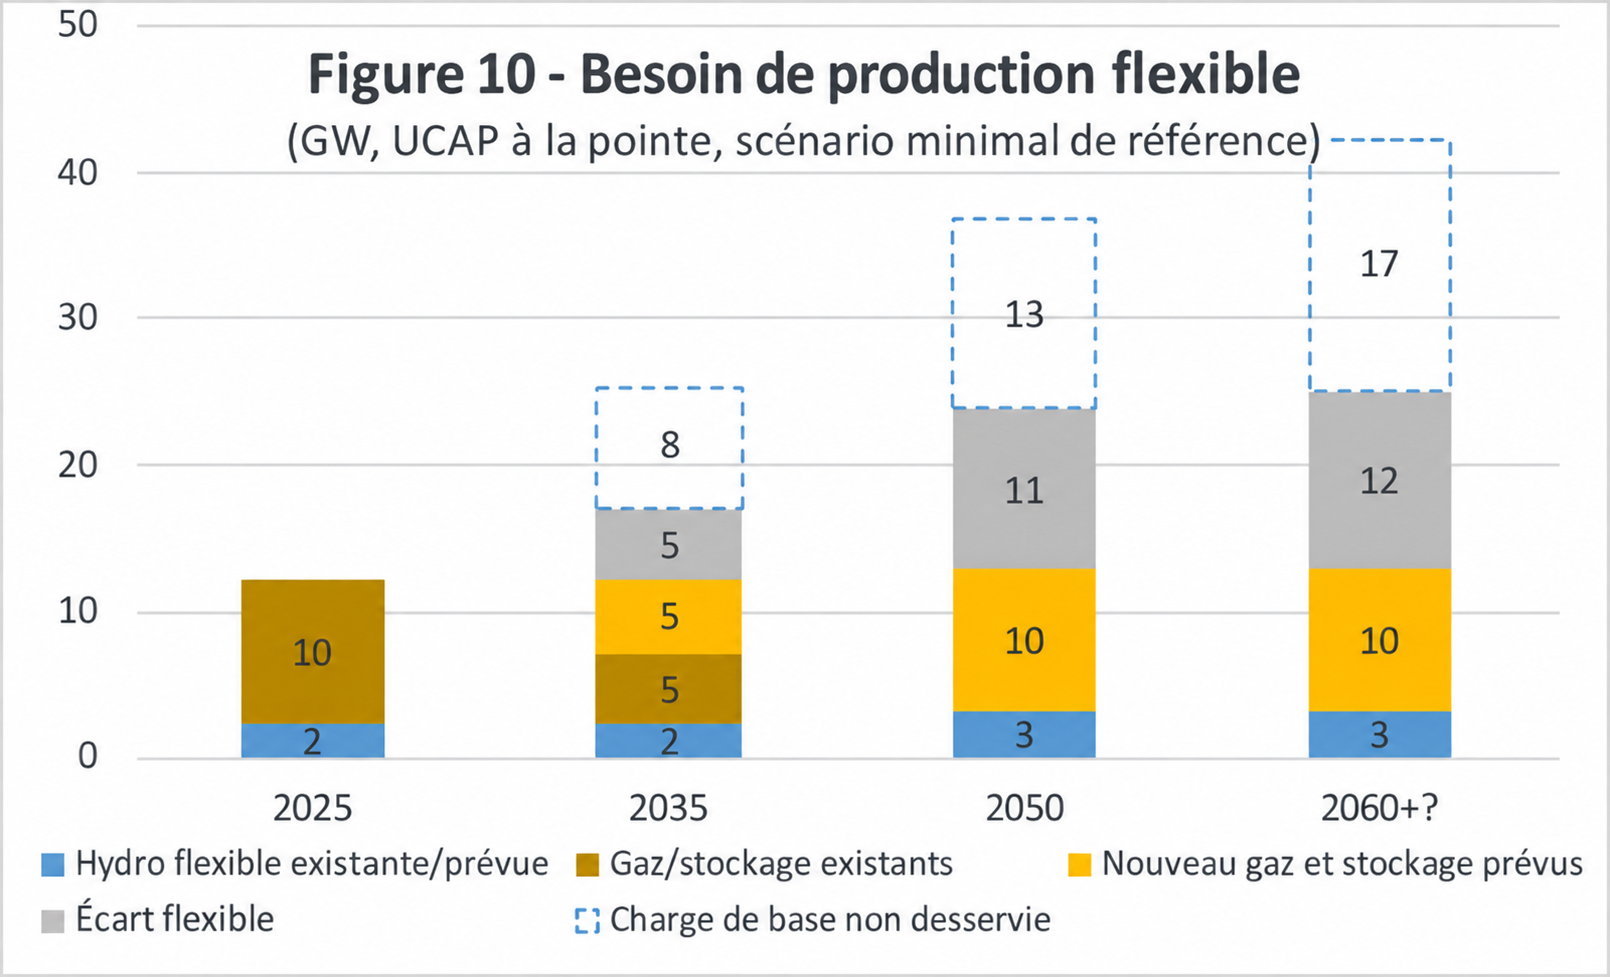
Comme le montre la figure 10, garantir un approvisionnement flexible suffisant est tout aussi difficile, avec un déficit projeté de 5 GW d’ici 2035. Si l’approvisionnement flexible doit combler la demande de base non desservie, le déficit d’approvisionnement flexible de 2035 pourrait atteindre 13 GW, un volume que la stratégie d’acquisition de la SIERE ne prévoit pas actuellement. Même si l’approvisionnement de base à long terme est réglé de façon satisfaisante, l’Ontario pourrait avoir besoin de 12 GW additionnels d’approvisionnement flexible au-delà de ce que l’APO envisage.
Figure 9 : Besoins de capacité de base[47]
(Capacité en GW d’équivalent nucléaire)
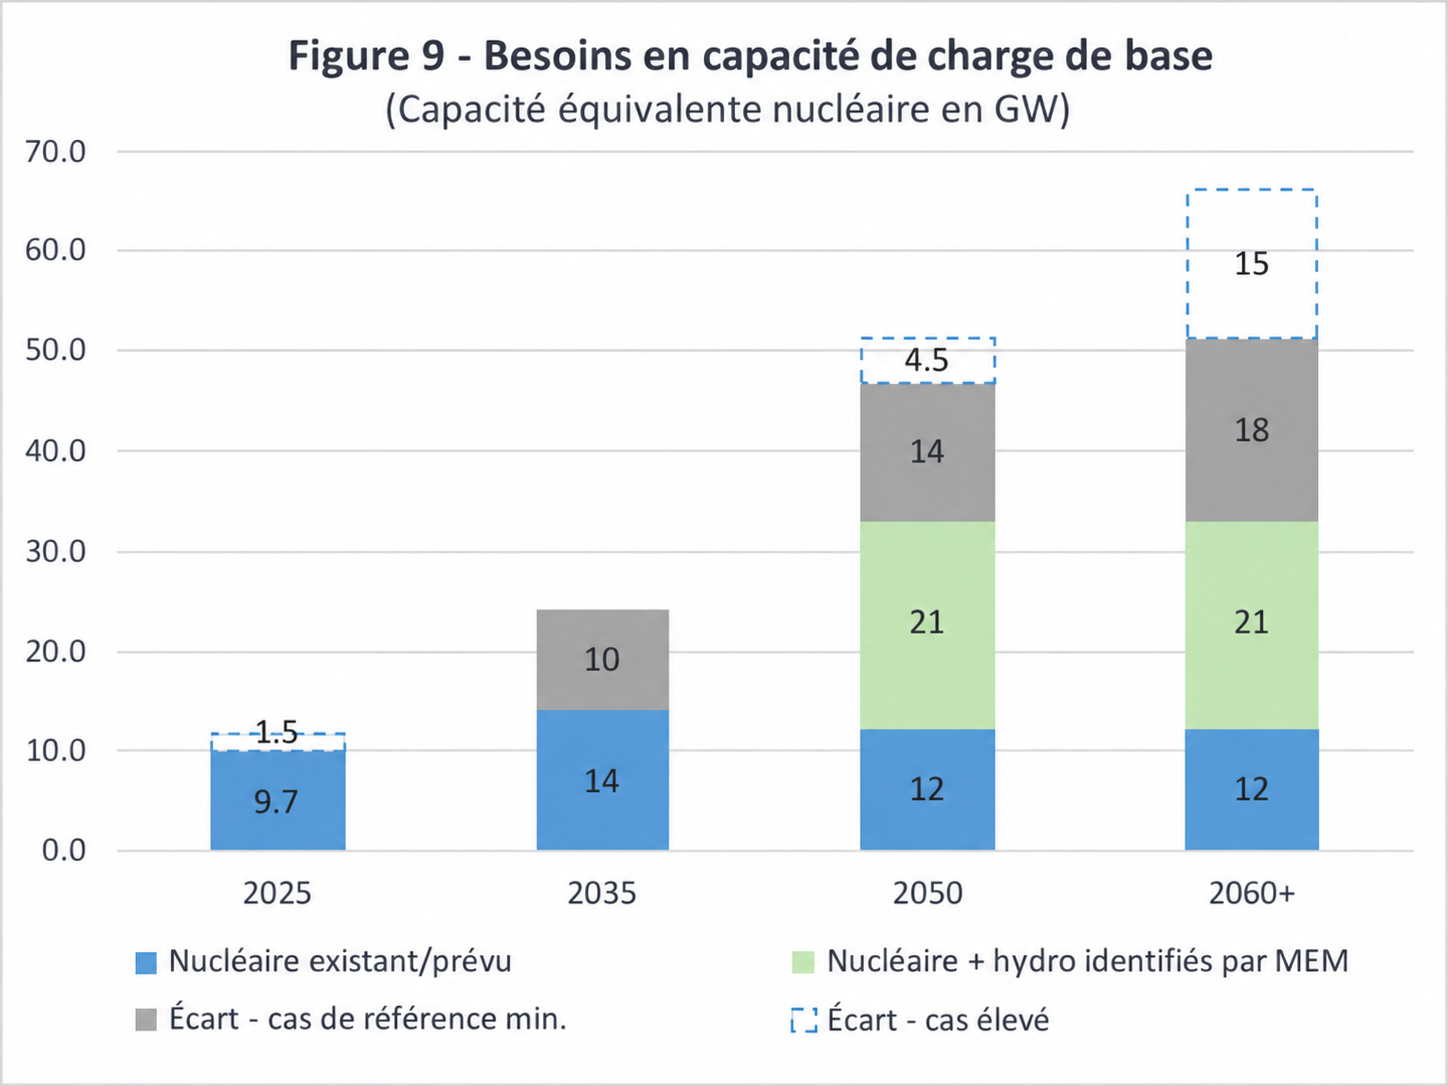
Figure 10 : Besoin de production flexible[48]
(GW, UCAP en pointe, scénario de référence minimum)
Construire des centrales au gaz naturel n’est plus la voie de la facilité
Le recours au gaz naturel comme combustible de prédilection pour atténuer les risques de fiabilité à court terme tire peut-être à sa fin :
a) Le Règlement sur l’électricité propre (RÉP) du Canada interdit l’exploitation significative de toute nouvelle production au gaz naturel sans dispositif de réduction des émissions après 2035. La récente stratégie nationale fédérale sur l’électricité indique que le RÉP conservera l’objectif à long terme d’un réseau carboneutre d’ici 2050, mais qu’il sera modifié pour introduire plus de souplesse de conformité afin de prévenir les actifs délaissés et d’assurer la fiabilité du réseau. Des détails importants demeurent toutefois flous pour la nouvelle production qui devra entrer en service à la fin des années 2030 et dans les années 2040. Malgré cela, tant que les détails ne seront pas réglés pour toutes les provinces, les risques opérationnels qu’implique le RÉP pourraient freiner les nouveaux investissements dans la production alimentée au gaz naturel. L’Ontario pourrait ne pas disposer de solutions de production flexible économiques, même avec des déploiements importants d’énergies renouvelables et de captage du carbone, lesquels ne sont d’ailleurs pas planifiés à l’heure actuelle. Par ailleurs, sans avaliser le RÉP, la SIERE a affirmé que l’APO de 2025 offre une trajectoire vers un réseau sans émissions d’ici 2050.[49] Toutefois, sous la croissance de la demande du scénario New Reference relevée ici, ni le RÉP ni les approches d’acquisition de l’APO 2025 de la SIERE n’offrent de trajectoire viable vers un réseau carboneutre d’ici 2050.[50]
b) Les goulots d’étranglement émergents des chaînes d’approvisionnement pourraient entraver les ambitions du plan L’énergie pour les générations à venir. Le monde a pris la mesure des conséquences d’une croissance importante de la demande d’électricité, y compris la présence d’acteurs non traditionnels, comme les centres de données d’IA, qui se disputent la construction de centrales au gaz.[51] Les États-Unis assument le besoin d’une nouvelle production importante. Des intérêts commerciaux s’assurent des contrats auprès des fournisseurs de turbines, mais font face à des délais d’attente de 5 à 7 ans.[52] Malgré les investissements des fournisseurs de turbines dans l’augmentation de leur capacité de fabrication, les carnets de commandes demeurent chargés et certains coûts pourraient tripler.[53]
c) La capacité d’atténuer autrement le besoin ontarien de capacité flexible pour 2035 est faible. Les nouvelles énergies renouvelables et le stockage peuvent réduire sporadiquement les émissions, mais ne peuvent réduire sensiblement la capacité de production au gaz nécessaire. Même un stockage de 24 heures ne réduit que modestement les besoins de capacité au gaz.[54]
d) Les contraintes de la chaîne d’approvisionnement des turbines déborderont sur les projets nucléaires. Bien que de conception différente, les turbines à vapeur pour le nucléaire sont fabriquées par les mêmes chaînes d’approvisionnement mondiales : Siemens, Mitsubishi, GE Vernova et Hitachi. De nombreux pays font avancer des plans nucléaires — par exemple, les États-Unis ont annoncé 80 milliards de dollars américains d’investissements pour de nouveaux réacteurs Westinghouse et près de 18 milliards de dollars pour renforcer la chaîne d’approvisionnement nucléaire américaine.[55]
La planification d’urgence mettra en lumière les risques pour les décideurs publics
Le maintien de la propension de la SIERE à des prévisions de demande prudentes retardera vraisemblablement les décisions sur les nouveaux projets et les choix technologiques, reléguant l’Ontario plus loin dans les carnets de commandes des chaînes d’approvisionnement, augmentant les coûts futurs et minant la capacité de garantir les options d’approvisionnement en électricité nécessaires pour soutenir ou atteindre les objectifs de croissance de la province. Des scénarios possibles de demande plus élevée devraient être élaborés en toute transparence et appariés à des scénarios possibles de solutions d’approvisionnement, avec une présentation claire des risques d’échéancier et des incidences de coûts.
6. Conclusion — les enseignements pour la stratégie nationale du Canada en matière d’électricité
Les moteurs de la demande d’électricité au Canada, qu’il s’agisse de l’électrification pour réduire les émissions ou des ambitions de croissance économique des décideurs publics, sont manifestes et se concrétisent rapidement. Or, les pleines conséquences de cette importante croissance de la demande ne se reflètent pas dans la planification et les initiatives fédérales et provinciales relatives aux réseaux électriques. Il en résulte des risques de pénurie d’approvisionnement à l’échelle du pays, le développement demeurant en attente d’orientations politiques. Le report de ces orientations retarde les décisions de planification et d’acquisition au-delà des échéanciers nécessaires pour développer les infrastructures requises afin de répondre à la demande anticipée. Ces risques ont été illustrés par l’étude de cas de l’Ontario, dont les enseignements s’étendent à la plupart des provinces canadiennes. Le Québec peut faire figure d’exemple de politiques qui affrontent ces défis de front, réduisant ses risques, et pourrait offrir des leçons aux autres.
Le monde reconnaît que les pays disposant d’une électricité propre, abordable et fiable attireront les investissements et remporteront la course au développement économique.[56] Un développement du réseau électrique mené en temps opportun est essentiel à la disponibilité de l’électricité abordable et fiable indispensable pour alimenter la croissance économique du Canada. Dans un monde de plus en plus tourné vers l’énergie propre, une électricité propre, abordable et fiable définira la compétitivité internationale du pays.
6.1 Un appel à l’action pour des prévisions de demande éclairées
Pour relever ces défis, les gouvernements provinciaux et fédéral doivent comprendre les risques liés à la demande et à l’offre afin d’élaborer des politiques d’approvisionnement stratégique de rechange et de rapprocher les provinces canadiennes du début des files d’attente des chaînes d’approvisionnement mondiales. Compte tenu des priorités économiques actuelles des décideurs publics, le réseau électrique devrait être planifié de manière à devancer la demande et à rendre possible la croissance économique. Pour cela, le potentiel de demande supérieur, tel qu’illustré par les scénarios New Reference et High relevés dans le présent article, doit être mis de l’avant clairement et adéquatement. Le chevauchement des rôles fédéral et provinciaux dans des domaines comme les stratégies nucléaires et les ententes sur les corridors énergétiques nationaux gagnerait à un alignement des politiques.
Le décalage entre la planification provinciale et les objectifs d’électrification et de développement économique doit être résolu. La question se ramène à une affaire de calendrier : les planificateurs des réseaux électriques devraient-ils construire les infrastructures pour accueillir la demande avant ou après son arrivée ? Le réseau électrique devrait servir de moteur de la croissance économique, et non de réponse prudente aux événements à mesure qu’ils surviennent. Pour que l’électricité joue ce rôle moteur, le développement des infrastructures doit s’accélérer afin de devancer la demande, et ce, promptement, pour garantir des positions favorables dans les carnets de commandes des chaînes d’approvisionnement. Il est clair que le réseau électrique ne peut croître assez vite pour répondre aux hausses anticipées de la demande d’électricité découlant de l’électrification et des aspirations de croissance industrielle et économique. Il y a donc lieu de rechercher énergiquement, dès maintenant, des solutions fiables et abordables. À défaut, une planification prudente de l’approvisionnement en électricité mènera à des besoins futurs urgents de se procurer un approvisionnement pouvant être construit rapidement, comme la production alimentée au gaz naturel — laquelle, même si elle est possible, entraînera des conséquences sur les coûts, l’environnement et l’opinion publique.
Pour garder une longueur d’avance sur la demande, les décideurs publics fédéraux et provinciaux ont besoin de scénarios de demande validés et éclairés par les risques, assortis de portefeuilles de ressources de rechange. Un consensus autour de ces prévisions aidera à définir des stratégies d’acquisition permettant d’harmoniser les rôles fédéraux d’une stratégie nationale de l’électricité avec les priorités provinciales de développement des réseaux électriques. Un consensus bien communiqué enverra aux développeurs et aux marchés les signaux qui leur permettront de proposer les solutions de moyen et de long terme nécessaires. Un tel consensus rendra ainsi possibles les décisions politiques urgentes visant à accélérer la sélection des sites, la définition des projets et les stratégies d’investissement propres à garantir l’avenir énergétique du Canada.
-
* Marc Brouillette est consultant principal et fondateur de Strategic Policy Economics. Marc est titulaire d’un BASc en ingénierie de conception de systèmes de l’Université de Waterloo et d’une maîtrise en administration des affaires (avec distinction) de la Schulich School of Business.
1 Ressources naturelles Canada, Propulser un Canada fort : Une stratégie nationale pour une économie canadienne électrifiée (mai 2026), en ligne : <ressources-naturelles.canada.ca/source-energie/infrastructure-electricite/propulser-canada-fort-strategie-nationale-economie-canadienne-electrifiee>.
-
2 Ontario, ministère de l’Énergie et des Mines, communiqué, « Ontario Secures Groundbreaking National Energy Corridor Agreement » (4 mars 2026), en ligne : Ontario Newsroom <news.ontario.ca/en/release/1007115/ontario-secures-groundbreaking-national-energy-corridor-agreement>.
-
3 Supra note 1.
-
4 Ibid.
-
5 Ibid.
-
6 Colin Anderson, « Ontario’s economic future hinges on energy investment », iPolitics (17 mars 2026), en ligne : <ipolitics.ca/2026/03/17/ontarios-economic-future-hinges-on-energy-investment>.
-
7 Ontario, ministère de l’Énergie et des Mines, L’énergie pour les générations à venir : le plan intégré de l’Ontario pour alimenter la plus forte économie du G7 (Toronto, Imprimeur du Roi pour l’Ontario, 2025) à la p 4, en ligne (pdf) : <ontario.ca/files/2025-06/mem-energy-for-generations-fr-2025-06-20.pdf>.
-
8 Supra note 2.
-
9 Ibid.
-
10 Supra note 1 [emphase dans l’original].
-
11 Strategic Policy Economics, Outlook for Nuclear Energy in Canada 2025 (Ottawa, Canadian Nuclear Association, 16 septembre 2025), en ligne : <cna.ca/publication/outlook-for-nuclear-energy-in-canada-2025/outlook-for-nuclear-energy-in-canada-report-september-16>.
-
12 Alessia Simona Maratta, « Canada’s power grid is under pressure amid rising demand, watchdog warns », Global News (7 février 2026), en ligne : <globalnews.ca/news/11657048/canada-power-grid-under-pressure-rising-demand-watchdog-warns/>; Robert Walton, « NERC forecasts peak demand to rise 24 % on new data center loads », Utility Dive (30 janvier 2026), en ligne : <utilitydive.com/news/nerc-10-year-peak-demand-forecast-jumps-24-on-new-data-center-loads/810955>.
-
13 Voir Meris Lutz, « Utilities’ spending spree continues, according to their Q4 2025 reports », Utility Dive (4 mars 2026), en ligne : <utilitydive.com/news/q4-2025-earnings-roundup-utilities-tout-load-growth/813742/>; voir aussi Brandon Owens et Morgan Bazilian, « As data centers go off-grid, utilities face new cost and planning risks », Utility Dive (17 mars 2026), en ligne : <utilitydive.com/news/as-data-centers-go-off-grid-utilities-face-new-cost-and-planning-risks/811944>.
-
14 Voir Chris Bonasia, « Cold Snap Exposed Limits of Quebec-New England Power Deal », The Energy Mix (11 février 2026), en ligne : <theenergymix.com/cold-snap-exposed-limits-of-quebec-new-england-power-deal>; Tristin Hopper, « FIRST READING: How Canada squandered its most valuable national asset », National Post (9 février 2026), en ligne : <ca.news.yahoo.com/first-reading-canada-squandered-most-123725662.html>; Nelson Bennett, « Why B.C. is rewriting energy rules to decide who gets power and who doesn’t », Business in Vancouver (21 novembre 2025), en ligne : <biv.com/news/resources-agriculture/why-bc-is-rewriting-energy-rules-to-decide-who-gets-power-and-who-doesnt-11508107>.
-
15 Environnement et Changement climatique Canada, « Executive Summary of the Report: Greenhouse Gas Sources and Sinks in Canada: 2026 » (14 avril 2026), en ligne : <canada.ca/en/environment-climate-change/services/climate-change/greenhouse-gas-emissions/sources-sinks-executive-summary-2026.html>.
-
16 Marc Brouillette, Toward a National Energy Vision: Canada’s Low-Carbon Energy Infrastructure Opportunity in a Global Net Zero Future, CCRE Commentary (Toronto, Council for Clean & Reliable Energy, décembre 2021), en ligne : <thinkingenergy.ca/commentaries/ccre-commentary-toward-a-national-energy-vision-canadas-low-carbon-energy-infrastructure-opportunity-in-a-global-net-zero-future>.
-
17 Agence internationale de l’énergie, Direct Air Capture 2022: A key technology for net zero (Paris, AIE, 2022), en ligne : <iea.org/reports/direct-air-capture-2022>.
-
18 Marc Brouillette, Toward a National Energy Vision: Canada’s Low-Carbon Energy Infrastructure Opportunity in a Global Net Zero Future, CCRE Commentary (Council for Clean & Reliable Energy, 2021), en ligne : <thinkingenergy.ca>. Voir Green Ribbon Panel, Clean Air, Climate Change and Practical, Innovative Solutions: Policy Enabled Competitive Advantages Tuned for Growth (2020), en ligne : <greenribbonpanel.com/reports-and-publications>.
-
19 Les principales sources d’émissions au Canada se trouvent dans les bâtiments, les transports et l’industrie : voir Canadian Institute for Climate Choices, Canada’s Net Zero Future: Finding our way in the global transition (2021), en ligne : <climateinstitute.ca/reports/canadas-net-zero-future>.
-
20 Voir Algoma Steel, communiqué, « Government of Canada Endorses Algoma Steel’s Transformation Plan for Green Steel: Commitment of up to $420 Million » (5 juillet 2021), en ligne : <algoma.com/news/government-of-canada-endorses-algoma-steels-transformation-plan-for-green-steel-commitment-of-up-to-420-million>; ArcelorMittal, communiqué, « ArcelorMittal and the Government of Canada announce investment of CAD$1.765 billion in decarbonisation technologies in Canada » (30 juillet 2021), en ligne : <corporate.arcelormittal.com/media/news/regulatory-news/arcelormittal-and-the-government-of-canada-announce-investment-of-cad-1765-billion-in-decarbonisation-technologies-in-canada>; S Julio Friedmann, Zhiyuan Fan et Ke Tang, Low-Carbon Heat Solutions for Heavy Industry: Sources, Options, and Costs Today (New York, Center on Global Energy Policy, Columbia University, 2019), en ligne : <energypolicy.columbia.edu/publications/low-carbon-heat-solutions-heavy-industry-sources-options-and-costs-today>.
-
21 Independent Electricity System Operator, Ontario Planning Outlook: A Technical Report on the Electricity System Prepared by the IESO (Toronto, IESO, 1er septembre 2016), en ligne (pdf) : <www.rds.oeb.ca/CMWebDrawer/Record/544592/File/document>; Council of the Great Lakes Region, Ontario’s Long-Term Energy Plan: Understanding Carbon Emissions, the Role of Nuclear, and Electricity Trade with Quebec (décembre 2016), en ligne (pdf) : <councilgreatlakesregion.org/wp-content/uploads/2016/12/Ontarios-long-term-energy-plan.pdf>.
-
22 Environnement et Changement climatique Canada, communiqué, « Accelerating Canada’s clean power advantage » (9 novembre 2025), en ligne : <canada.ca/en/environment-climate-change/news/2025/11/accelerating-canadas-clean-power-advantage.html>; Ressources naturelles Canada, Powering Canada’s Future: A Clean Electricity Strategy (2024), en ligne : <natural-resources.canada.ca/energy-sources/powering-canada-s-future-clean-electricity-strategy>.
-
23 Canada Electricity Advisory Council, Powering Canada: A Blueprint for Success: Final Report (Ottawa, Ressources naturelles Canada, mai 2024), en ligne (pdf) : <natural-resources.canada.ca/sites/nrcan/files/energy/pdf/Canada-Electricity-Advisory-Council-Final-Report-2024.pdf>.
-
24 Supra note 11.
-
25 Green Ribbon Panel, Submission for the Ministry of Energy, Northern Development and Mines Review of Ontario’s Long-Term Energy Planning Framework (27 avril 2021), en ligne (pdf) : <ero.ontario.ca/public/public_uploads/2021-04/Green%20Ribbon%20Panel%20Submission.pdf>; Marc Brouillette, Toward a National Energy Vision: Case Study: Electricity System Implications for Ontario and Quebec, CCRE Commentary (Council for Clean & Reliable Energy, 30 juin 2022), en ligne : <thinkingenergy.ca/commentaries/toward-a-national-energy-vision-case-study-electricity-system-implications-for-ontario-and-quebec>.
-
26 Régie de l’énergie du Canada, Avenir énergétique du Canada en 2026 – Offre et demande énergétiques à l’horizon 2050 (Calgary, Régie de l’énergie du Canada, 2026), DOI : <10.35002/57gd-q723>.
-
27 Canada, ministère des Finances, Le budget de 2025 : Un Canada fort — Notre plan : Bâtir un Canada fort (4 novembre 2025), en ligne : <budget.canada.ca/2025/report-rapport/intro-fr.html>.
-
28 Strategic Policy Economics, Outlook for Nuclear Energy in Canada 2025 (Ottawa, Canadian Nuclear Association, 16 septembre 2025), en ligne : Canadian Nuclear Association; analyse de Strapolec. La demande présentée à la figure 3 se répartit en deux grandes catégories : (1) la demande de base (baseload demand), présente 24 heures sur 24, 365 jours par année, et particulièrement adaptée à un approvisionnement de base nucléaire et hydroélectrique; et (2) la demande variable (variable demand), qui reflète les fluctuations quotidiennes, hebdomadaires et saisonnières de la demande ainsi que les besoins de pointe et de capacité de réserve. Cette dernière nécessite des ressources pilotables et flexibles, notamment l’hydroélectricité, la production alimentée au gaz naturel ou une combinaison de ressources comprenant les énergies renouvelables, le stockage, l’hydroélectricité et le gaz naturel.
-
29 The Transition Accelerator, Forecasting Canada’s Electricity Future: Demand Growth, Key Drivers, and Implications for Provincial Planning, par Dunsky Energy + Climate Advisors (novembre 2025), en ligne (pdf) : <transitionaccelerator.ca/wp-content/uploads/2025/11/Forecasting-Canadas-Electricity-Future-Report-Final-November-2025.pdf>.
-
30 The Transition Accelerator, Forecasting Canada’s Electricity Future: Demand Growth, Key Drivers, and Implications for Provincial Planning, par Dunsky Energy + Climate Advisors (novembre 2025), figure 8 : « Electricity Demand by Province, 2025–2050, system outlooks and pathway studies ».
-
31 Marc Brouillette, Electrification Pathways for Ontario to Reduce Emissions: Procuring Ontario’s Energy Future (Strategic Policy Economics, août 2021), en ligne : <strapolec.ca/publications>.
-
32 Strategic Policy Economics, Outlook for Nuclear Energy in Canada 2025 (Canadian Nuclear Association, 16 septembre 2025); analyse de Strapolec.
-
33 Supra note 7 à la p 150.
-
34 Independent Electricity System Operator, 2026 Annual Planning Outlook (Toronto, IESO, mars 2026), en ligne (pdf) : <ieso.ca/-/media/Files/IESO/Document-Library/planning-forecasts/apo/2026/2026-Annual-Planning-Outlook.pdf>.
-
35 Independent Electricity System Operator, Pathways to Decarbonization (Toronto, IESO, 15 décembre 2022), en ligne (pdf) : <ieso.ca/-/media/Files/IESO/Document-Library/gas-phase-out/Pathways-to-Decarbonization.pdf>.
-
36 Independent Electricity System Operator, Annual Planning Outlooks (2019–2026) et Pathways to Decarbonization (15 décembre 2022); Ontario, ministère de l’Énergie et des Mines, L’énergie pour les générations à venir : le plan intégré de l’Ontario pour alimenter la plus forte économie du G7 (12 juin 2025); Strategic Policy Economics (analyse Strapolec). Les séries des APO de 2019 et de 2022 sont extrapolées jusqu’à 2050 selon le taux de croissance annuel composé des dernières années des prévisions respectives de la SIERE; les horizons de prévision publiés de la SIERE se terminent en 2040 et en 2043, respectivement. Les valeurs des APO correspondent à la prévision de référence de la SIERE utilisée pour la planification du réseau. Le scénario de référence de l’APO de 2026 intègre les charges industrielles et de développement économique connues, mais prévoit une croissance globale de la demande inférieure à celle de l’APO de 2025 (65 % contre 75 % jusqu’en 2050). L’énergie pour les générations à venir présente les perspectives de demande de l’APO et des trajectoires du P2D de la SIERE, et intègre des considérations plus larges de développement économique. Toute extension ou tout ajustement de ces prévisions publiées, y compris les estimations relatives au moment de l’électrification complète de l’économie au-delà de 2050, relève de Strategic Policy Economics (analyse Strapolec).
-
37 Supra note 34.
-
38 Supra note 2.
-
39 Independent Electricity System Operator, Annual Planning Outlook (APO): 2026 Demand Forecasts & 2027 Demand Scenario (Toronto, IESO, 18 novembre 2025), en ligne (pdf) : <ieso.ca/-/media/Files/IESO/Document-Library/engage/apo/apo-20251118-presentation.pdf>.
-
40 Independent Electricity System Operator, 2025 Annual Planning Outlook (avril 2025), 2026 Annual Planning Outlook (mars 2026) et Pathways to Decarbonization (15 décembre 2022); Ontario, ministère de l’Énergie et des Mines, L’énergie pour les générations à venir : le plan intégré de l’Ontario pour alimenter la plus forte économie du G7 (12 juin 2025); analyse de Strapolec.
-
41 Ontario, ministère des Finances, 2026 Ontario Budget: A Plan to Protect Ontario (Toronto, Imprimeur du Roi pour l’Ontario, 26 mars 2026), en ligne (pdf) : <budget.ontario.ca/2026/pdf/2026-ontario-budget-en.pdf>.
-
42 MaRS Staff, « Sharing the Load: How Collaborative Data Centre Expansion Could Lead to a Better Grid » (10 mars 2026), en ligne : MaRS Discovery District <marsdd.com/research-and-insights/data-centres-sharing-the-load>.
-
43 The Globe and Mail, « Ontario Advances National Partnership and Energy Expansion Strategy » (22 avril 2026), en ligne : <theglobeandmail.com/business/adv/article-ontario-advances-national-partnership-and-energy-expansion-strategy>.
-
44 Ontario, ministère de l’Énergie et des Mines, L’énergie pour les générations à venir : le plan intégré de l’Ontario pour alimenter la plus forte économie du G7 (Toronto, Imprimeur du Roi pour l’Ontario, 12 juin 2025), en ligne : <ontario.ca/fr/page/lenergie-pour-les-generations-venir>; analyse de Strapolec.
-
45 Les données de la SIERE tirées du 2025 Annual Planning Outlook (avril 2025) et du 2026 Annual Planning Outlook (mars 2026); Ontario, ministère de l’Énergie et des Mines, L’énergie pour les générations à venir (12 juin 2025); analyse de Strapolec.
-
46 Kathryn Krawczyk, « The Iran war sparked a shift toward clean energy. Will it last? », Canary Media (18 juin 2026), en ligne : <canarymedia.com/articles/clean-energy/iran-war-clean-energy>.
-
47 La figure 9 exprime la capacité nominale en équivalent nucléaire. Independent Electricity System Operator, 2025 Annual Planning Outlook: Capacity Expansion Scenario, Costs, and Emissions (avril 2025); analyse de Strapolec.
-
48 La figure 10 exprime l’UCAP, soit la capacité déclassée disponible aux périodes de pointe; le parc gaz/stockage existant illustré en 2025 comprend toutes les autres ressources; ibid.
-
49 Independent Electricity System Operator, 2025 Annual Planning Outlook (Toronto, IESO, avril 2025), en ligne (pdf) : <ieso.ca/-/media/Files/IESO/Document-Library/planning-forecasts/apo/2025/2025-Annual-Planning-Outlook.pdf>.
-
50 Marc Brouillette, Patchworking Canada’s Energy Transition: Accelerating through Evidence-based Decision Making (exposé de contexte présenté à la table ronde des chefs de file de l’énergie du CCRE, Orangeville (Ontario), 26 octobre 2023), en ligne (pdf) : <thinkingenergy.ca/wp-content/uploads/2023/10/Patchworking-Canadas-Energy-Transition-Marc-Brouillette-Strategic-Policy-Economics-October-26-2023.pdf>.
-
51 Daniel Raimi et al, Global Energy Outlook 2026: How the World Lost the Goal of 1.5°C (Washington, DC, Resources for the Future, 7 avril 2026), en ligne : <rff.org/publications/reports/global-energy-outlook-2026>.
-
52 Gavin Maguire, « US-driven gas turbine crunch may speed global clean power uptake », Reuters (3 février 2026), en ligne : <reuters.com/markets/commodities/us-driven-gas-turbine-crunch-may-speed-global-clean-power-uptake-2026-02-03>; Bobby Noble, « 5-year waits and rising costs: How demand is redefining the gas turbine market », Utility Dive (23 mars 2026), en ligne : <utilitydive.com/news/5-year-waits-and-rising-costs-how-demand-is-redefining-the-gas-turbine-mar/813385>; Jared Anderson, « US gas-fired turbine wait times as much as seven years; costs up sharply », S&P Global Commodity Insights (20 mai 2025), en ligne : <spglobal.com/energy/en/news-research/latest-news/electric-power/052025-us-gas-fired-turbine-wait-times-as-much-as-seven-years-costs-up-sharply>.
-
53 Wood Mackenzie, communiqué, « Gas Turbine Prices Soar 195 % as Market Faces Supply-Demand Crisis » (1er avril 2026), en ligne : <woodmac.com/press-releases/gas-turbine-prices-soar-195-as-market-faces-supply-demand-crisis>.
-
54 Supra note 50.
-
55 Mark Shenk, « Westinghouse Megadeal Set to Revitalize Nuclear Supply Chain », Reuters (26 janvier 2026), en ligne : <reuters.com/business/energy/westinghouse-megadeal-set-revitalize-nuclear-supply-chain–reeii-2026-01-26>; « US Federal Loan to Jumpstart AP1000 Reactor Supply Chain », World Nuclear News (24 juin 2026), en ligne : <world-nuclear-news.org/articles/us-federal-loan-to-jumpstart-ap1000-reactor-supply-chain>.
-
56 Kamen Kraev, « Access To Electricity Will Determine Economic Success Or Failure, Says Magwood », NucNet (20 mars 2026), en ligne : <www.nucnet.org/news/access-to-electricity-will-determine-economic-success-or-failure-says-magwood-3-5-2026>.