
Modélisation financière opérationnelle des installations de sables bitumineux, par Rory Johnston, Commodity Context
INTRODUCTION ET PRINCIPALES CONCLUSIONS
L’accord de mise en œuvre fédéral-albertain de mai 2026 s’engage à décarboner le secteur industriel tout en augmentant les exportations énergétiques de l’Ouest canadien.
La présente étude examine l’incidence, sur l’industrie albertaine des sables bitumineux, de deux dispositions cruciales de l’accord : la hausse du prix effectif minimal du crédit carbone à 130 $CA la tonne, et l’ajout d’une nouvelle capacité pipelinière pour le bitume. Nous évaluons l’effet net sur la rentabilité de ces coûts carbone accrus, ainsi que la valeur future de la capacité d’exportation accrue, pour quatre projets représentatifs de sables bitumineux.
Les revenus publics tirés des sables bitumineux dépendent du prix du mélange Western Canadian Select (WCS). Les revenus publics augmentent avec la rentabilité des producteurs, car les installations matures de sables bitumineux versent des redevances calculées sur leurs profits nets.
Le brut WCS se négocie à rabais par rapport au brut de référence West Texas Intermediate (WTI), en raison de sa qualité inférieure et du coût de son transport vers les marchés. La capacité d’évacuation en provenance du Bassin sédimentaire de l’Ouest canadien, enclavé, est historiquement le facteur le plus important et le plus volatil du différentiel de prix WCS-WTI. Une nouvelle capacité pipelinière qui évite le recours, pour le brut des sables bitumineux, au transport ferroviaire plus coûteux, pourrait réduire le différentiel de prix de 5 $US le baril à long terme. Cela augmenterait les revenus et la rentabilité des installations de sables bitumineux.
Le secteur des sables bitumineux représente environ le tiers des émissions totales de gaz à effet de serre de l’Alberta, ce qui en fait le secteur le plus émetteur de la province. Comme les autres grands émetteurs, les installations de sables bitumineux sont assujetties au système de tarification du carbone de la province, le règlement sur l’innovation technologique et la réduction des émissions (TIER).
Cette étude porte sur l’incidence de l’accord de mise en œuvre du protocole d’entente (PE) fédéral-albertain sur la rentabilité de quatre installations qui représentent ensemble le quart de la production totale de bitume des sables bitumineux. Ces installations présentent des intensités d’émissions variées. L’installation Christina Lake de Cenovus Energy et la mine Kearl d’Imperial Oil sont les meilleures de leur catégorie, l’installation Firebag de Suncor Energy affiche une intensité d’émissions intermédiaire, et l’installation Cold Lake d’Imperial est l’une des installations affichant l’intensité d’émissions la plus élevée de la province.
Cette étude, publiée initialement en mars 2026, concluait que les gains découlant d’une capacité pipelinière accrue l’emportent sur la hausse des coûts carbone convenue dans le PE. La modélisation effectuée à l’époque supposait un prix du crédit carbone de 130 $CA la tonne d’ici 2035.
Depuis, le gouvernement du Canada et le gouvernement de l’Alberta ont signé leur accord de mise en œuvre, qui vise l’atteinte d’un prix du crédit de 130 $CA la tonne d’ici 2040. Les coûts qui en résulteront pour ces installations de sables bitumineux seront donc en réalité inférieurs à ceux que nous avions supposés dans nos modèles, et leur rentabilité, une fois la capacité pipelinière additionnelle mise en service, sera encore plus importante que ce qui est présenté ici.
Principales conclusions
1. Les gains découlant d’une capacité pipelinière accrue l’emportent sur la hausse des coûts carbone convenue dans le PE. Lorsque la nouvelle capacité pipelinière entrera en service, la réduction soutenue du différentiel WCS-WTI qui en résultera augmentera la rentabilité par baril des installations analysées de 30 % à 91 %, déduction faite des coûts carbone.
Les coûts carbone de ces installations passeraient d’une fourchette de 0,53 $CA à 2,46 $CA le baril à une fourchette de 0,81 $CA à 3,75 $CA le baril au moment de la mise en service probable de la nouvelle capacité pipelinière, par rapport à un scénario où le prix industriel du carbone de l’Alberta demeurerait gelé à 95 $CA la tonne. Ces hausses de coûts sont toutefois largement compensées par une augmentation de la rentabilité de plus de 10 $CA le baril dans l’ensemble des installations analysées, attribuable à la réduction du différentiel WCS-WTI.
2. La hausse de rentabilité découlant de la nouvelle capacité pipelinière permettra à la plupart des installations de sables bitumineux de récupérer rapidement l’ensemble de leurs coûts carbone additionnels. Le gain de rentabilité issu d’un nouveau pipeline est considérable : trois des quatre installations analysées récupèrent l’ensemble de leurs coûts TIER additionnels engagés entre maintenant et l’ouverture du pipeline en moins d’un an suivant la mise en service de ce dernier. Cette récupération rapide s’explique principalement par la réduction du différentiel WCS-WTI qui en résulte.
3. La nouvelle capacité pipelinière accroît de façon marquée à la fois les profits nets des installations de sables bitumineux et les revenus de redevances provinciales. Pour les quatre installations analysées, la nouvelle capacité pipelinière augmente la rentabilité par baril et permet aux installations d’accroître leur production. Il en résulte une hausse nominale de 3,16 milliards $CA des profits annuels au cours des quinze années suivant la mise en service de la nouvelle capacité pipelinière réduisant le différentiel WCS-WTI, ainsi qu’une hausse annuelle de 957 millions $CA des redevances provinciales.
RÉSUMÉ DES RÉSULTATS
Cette analyse cherche à déterminer si les coûts liés à la hausse des prix du crédit carbone pour les producteurs de sables bitumineux sur le marché albertain du carbone l’emportent sur les avantages d’une capacité pipelinière accrue, en particulier l’évitement de différentiels WCS-WTI structurellement plus larges. Un nouveau pipeline capable de transporter un million de barils supplémentaires par jour permettra aux producteurs canadiens d’éviter l’expédition du bitume par rail, un mode de transport plus coûteux. Le transport ferroviaire du pétrole a historiquement coûté 5 $US de plus le baril que le transport par pipeline. Une nouvelle capacité pipelinière qui prévient un recours accru au rail devrait se traduire par une rentabilité accrue pour les entreprises.
Nous examinons quatre grands projets de sables bitumineux se situant à différents points du spectre des coûts d’émissions, afin d’évaluer l’incidence potentielle, sur la rentabilité, de la hausse des prix du crédit dans le cadre du système d’innovation technologique et de réduction des émissions (TIER) de l’Alberta. Nous constatons que, pour les installations à faibles émissions, le gain de profit découlant d’un différentiel WCS-WTI réduit l’emporte de loin sur les coûts découlant de la hausse des crédits TIER jusqu’à 130 $CA la tonne.
La nouvelle capacité pipelinière mettra vraisemblablement de six à dix années supplémentaires à se concrétiser, compte tenu des délais de construction. Nous constatons néanmoins que, une fois cette nouvelle capacité en service, elle rehaussera suffisamment la rentabilité pour permettre aux installations de sables bitumineux à faibles émissions de récupérer rapidement l’ensemble des coûts carbone additionnels engagés entre maintenant et la mise en service du pipeline.
Même pour les installations de sables bitumineux qui font face aux coûts les plus élevés sous le régime TIER — celles qui affichent à la fois de fortes émissions et une hausse de leurs émissions ces dernières années — le gain de rentabilité découlant d’un nouveau pipeline l’emporte tout de même sur les coûts carbone anticipés pour 2035. Cependant, les installations dont l’intensité d’émissions a augmenté par rapport au passé, ou dont l’intensité d’émissions dépasse considérablement celle des installations les meilleures de leur catégorie, font face à une période de récupération sensiblement plus longue.
L’amélioration de la rentabilité au niveau des installations entraînera une hausse considérable des redevances perçues par l’Alberta ainsi que des impôts sur le revenu des sociétés versés aux gouvernements de l’Alberta et du Canada.
Nous analysons quatre grandes installations de sables bitumineux : l’installation Christina Lake de Cenovus Energy, la mine Kearl d’Imperial Oil, l’installation Cold Lake d’Imperial, et l’installation Firebag de Suncor Energy. Ensemble, ces installations représentent environ le quart de la production totale de bitume des sables bitumineux. Ces quatre projets couvrent un large éventail d’intensités d’émissions, allant des meilleures installations de leur catégorie à Christina Lake et à Kearl, à une performance intermédiaire à Firebag, jusqu’à l’une des installations affichant l’intensité d’émissions la plus élevée de la province à Cold Lake.
Aucun de ces projets ne devrait générer de crédits carbone en 2035. Notre analyse vise à montrer l’incidence sur la rentabilité de la nouvelle capacité pipelinière et de la hausse des coûts carbone TIER pour les installations les plus susceptibles de supporter des coûts de conformité ou de décarbonation. Bon nombre d’installations de sables bitumineux[1] sont génératrices de crédits et pourraient le demeurer au cours de la prochaine décennie.[2]
La figure 1 (ci-dessous) présente la variation nette des profits par baril de chaque installation en 2035, résultant de la concrétisation des engagements du PE à construire une capacité pipelinière additionnelle importante et à atteindre un prix effectif minimal du crédit TIER de 130 $CA la tonne. Ces résultats supposent que les prix du crédit TIER augmentent à un rythme de 5 $CA par année à compter de 2026. Ils supposent également un prix du WTI de 65 $US le baril et une réduction du différentiel WCS-WTI de 18 $US à 13 $US le baril. Ces résultats sont présentés plus en détail ci-dessous.
Figure 1 : Croissance de la rentabilité de quatre projets représentatifs de sables bitumineux

CONSIDÉRATIONS CLÉS SUR L’ÉCONOMIE DE L’INDUSTRIE PÉTROLIÈRE ET LA POLITIQUE EN MATIÈRE D’ÉMISSIONS
Si l’industrie pétrolière de l’Ouest canadien obtient un accès accru à la capacité d’évacuation, cela peut contribuer à réduire au minimum le différentiel de prix WCS-WTI. Ce différentiel est déterminé par le baril marginal, c’est-à-dire le dernier baril à trouver preneur sur le marché. Le prix de ce baril marginal fixe le prix de l’ensemble des barils produits dans le Bassin sédimentaire de l’Ouest canadien (BSOC). Même de modestes insuffisances de capacité d’évacuation peuvent dégénérer en crises aiguës de prix en amont.
Parallèlement, les futurs projets pipeliniers — qu’il s’agisse de nouveaux pipelines ou d’agrandissements — devraient être soigneusement structurés pour garantir qu’ils contribuent à réduire le différentiel WCS-WTI. Le projet d’agrandissement du réseau Trans Mountain a mis en lumière le risque que l’envolée des coûts de construction pipelinière entraîne des tarifs élevés qui font grimper les prix du baril marginal.
Certaines considérations liées à l’expansion des capacités pipelinières et de production en amont dépassent le cadre de la présente analyse. Par exemple, l’augmentation de la production nécessaire pour combler une capacité pipelinière élargie pourrait exiger la mise en valeur de projets à plus faible marge. Un différentiel WCS-WTI réduit influe différemment sur l’économie d’un projet que sur la rentabilité globale d’une entreprise; certaines sociétés disposent de stratégies de couverture ou de raffinage qui atténuent ces préoccupations. Une capacité pipelinière accrue vers les États-Unis pourrait réduire le besoin d’une capacité d’évacuation additionnelle vers la côte Ouest. Notre analyse porte sur la valeur potentielle d’un nouveau pipeline qui réduirait les différentiels futurs de prix WCS-WTI.
Des tendances mondiales détermineront également l’appétit général pour l’investissement au Canada, et notre analyse est neutre quant à la compétitivité globale du Canada en matière d’investissement par rapport à ses concurrents. Par exemple, la compétitivité globale des coûts, la rapidité des processus d’approbation réglementaire, les coûts réglementaires, les politiques gouvernementales additionnelles et le profil de risque des réserves pétrolières canadiennes influenceront l’intérêt des capitaux mondiaux envers l’investissement canadien. Les prix mondiaux du pétrole influenceront également les décisions d’investissement. Notre analyse cherche à établir de quelle façon la mise en œuvre du PE fédéral-albertain pourrait influer sur la rentabilité des sables bitumineux.
Différentiels de transport
Si une capacité pipelinière insuffisante déplace le transport marginal du brut WCS vers le rail, plus coûteux, le différentiel de prix WCS-WTI total à Hardisty, en Alberta, peut atteindre 18 $US le baril.
Figure 2 : Différentiels WCS-WTI et seuils de rentabilité des modes de transport

Dans les cas de surabondance extrême de l’offre, les coûts de transport peuvent pousser le différentiel au-delà de 18 $US le baril, jusqu’à ce que les producteurs soient contraints de fermer des puits ou que le gouvernement provincial impose une limitation de la production. Dans les conditions actuelles, notre analyse suppose un différentiel WCS-WTI stable, quoique économiquement sous-optimal, de 18 $US le baril. Nous prévoyons qu’un nouveau pipeline d’un million de barils par jour permettrait d’accroître la production de sables bitumineux sans recours important au transport ferroviaire du brut, réduisant ainsi le différentiel de prix. Une analyse[3] du projet d’agrandissement du réseau Trans Mountain a révélé qu’il avait réduit le différentiel WCS-WTI d’environ 8 $US le baril. Bien que cette analyse soutienne qu’un nouveau pipeline ne réduirait pas davantage les différentiels, une expansion additionnelle de la production de sables bitumineux exercerait vraisemblablement une pression renouvelée sur les différentiels, que seul un nouvel accès pipelinier pourrait atténuer.
Tarifs
Les tarifs pipeliniers marginaux constituent le principal facteur déterminant le différentiel de prix géographique du WCS et du bitume. Les tarifs sont déterminants non seulement pour l’économie du projet pipelinier lui-même, mais pour l’ensemble de l’économie de l’industrie pétrolière en amont du BSOC. La Régie de l’énergie du Canada fixe les tarifs des pipelines interprovinciaux généralement en fonction des coûts de construction et d’exploitation, ainsi que d’un taux de rendement réglementé. Les taux tarifaires ont été touchés par l’envolée des coûts de construction pipelinière. Le cas le plus récent, celui du projet d’agrandissement du réseau Trans Mountain d’une capacité de 590 000 barils, a vu sa facture bondir d’un coût initial de 5,4 milliards $CA à environ 35 milliards $CA au moment de sa mise en service.
Le tarif non engagé actuel pour expédier un baril de brut lourd d’Edmonton jusqu’au terminal Westridge, au port de Vancouver, par le pipeline Trans Mountain, s’établit à 14,40 $CA le baril, soit plus du double du coût de 6,60 $CA le baril pour l’expédition d’Edmonton à Flanagan, en Illinois, sur le réseau Mainline d’Enbridge. Une fois au terminal Westridge, les barils canadiens doivent encore intégrer le coût du transport par pétrolier jusqu’à leur destination finale; le transport vers la Chine représente par exemple un coût additionnel d’au moins 3 $US le baril.
De plus, 80 % du débit actuel du réseau Trans Mountain correspond à des barils engagés dans le cadre de contrats de type prendre ou payer, ce qui a initialement protégé l’ensemble du bassin des pressions sur les prix marginaux. La capacité engagée dans le cadre de contrats prendre ou payer est utilisée en premier, ce qui signifie que ces tarifs plus élevés ne pèsent pas sur la tarification marginale. Cela dit, l’économie de l’expédition sur le réseau élargi de Trans Mountain exercera sans aucun doute une pression additionnelle à la hausse sur le différentiel WCS, une fois que la portion non engagée d’environ 180 000 barils du réseau devra être utilisée pour écouler la production du bassin, puisque ce sont alors les tarifs plus élevés qui détermineront les coûts d’évacuation marginaux.
Le PE fédéral-albertain prévoit que la nouvelle capacité pipelinière pour le bitume sera construite et financée par le secteur privé. Les tarifs devront couvrir les coûts de construction, plus un taux de rendement proportionnel au risque élevé associé à la réalisation du projet, compte tenu des retards, des dépassements de coûts et des annulations qu’ont connus des projets similaires. Un tarif fixé au niveau du taux non engagé de Trans Mountain, ou au-delà, augmenterait vraisemblablement le différentiel WCS-WTI, dévaluant ainsi l’ensemble des barils produits dans le bassin et érodant la valeur de la capacité d’évacuation additionnelle. Notre analyse suppose que les tarifs exigés par un nouveau pipeline n’augmenteraient pas systématiquement le différentiel WCS-WTI.
Redevances
Les redevances représentent l’intérêt financier le plus direct des Albertains dans la valeur tirée du bitume produit à partir des sables bitumineux. Au cours de la dernière demi-décennie, les redevances ont considérablement augmenté en raison d’une combinaison de facteurs : la hausse des prix du pétrole, l’amélioration du différentiel WCS grâce à l’accroissement de la capacité pipelinière, et l’obligation pour les projets de verser des taux de redevance plus élevés à mesure qu’ils récupèrent leurs coûts en capital. Les redevances tirées des sables bitumineux ont bondi à plus de 17 milliards $CA en 2025, comparativement à 950 millions $CA en 2006.
Les projets de sables bitumineux qui n’ont pas encore récupéré leurs coûts en capital sont dits en phase « préalable au recouvrement du capital », et versent des redevances à un taux de 1 % des revenus bruts lorsque le prix du WTI se situe jusqu’à 55 $CA le baril. Ce taux de redevance grimpe jusqu’à un maximum de 9 % des revenus bruts à mesure que le prix du WTI augmente jusqu’à 120 $CA le baril. Un projet « postérieur au recouvrement du capital » a récupéré ses coûts en capital et verse le plus élevé des deux montants suivants : le calcul de redevance applicable à la phase préalable, ou entre 25 % et 40 % des revenus nets, ce taux augmentant lui aussi à mesure que le prix du WTI passe de 55 $CA à 120 $CA le baril (voir la figure 3).
Une installation établie de longue date et hautement rentable, comme Christina Lake de Cenovus Energy, se trouve maintenant dans la phase postérieure au recouvrement du capital, tandis que la mine de sables bitumineux Kearl d’Imperial Oil, plus récente et ayant nécessité un investissement initial très élevé, est toujours en train de récupérer son investissement initial et se trouve dans la phase préalable au recouvrement du capital.
Figure 3 : Taux de redevance sur les sables bitumineux de l’Alberta

Ces dernières années, de nombreux projets de sables bitumineux sont passés au statut postérieur au recouvrement du capital, ce qui explique la manne de redevances observée en Alberta depuis 2022. Par conséquent, la sensibilité budgétaire de l’Alberta aux variations des prix du pétrole brut et des différentiels WCS est aujourd’hui beaucoup plus élevée qu’au moment de la crise d’évacuation de 2018. Les Albertains profitent proportionnellement davantage des hausses de prix pour les projets postérieurs au recouvrement du capital et, à l’inverse, subissent des baisses plus importantes de revenus publics lorsque les prix du pétrole chutent ou que les différentiels WCS-WTI s’élargissent. L’incidence d’une hausse du différentiel WCS-WTI sur les redevances versées par un projet rentable postérieur au recouvrement du capital est beaucoup plus grande en termes absolus que ne l’aurait été l’incidence sur ce même projet durant sa phase préalable au recouvrement du capital, alors qu’il versait un taux de redevance beaucoup plus faible.[4]
Émissions des sables bitumineux albertains
Le secteur des sables bitumineux a représenté un peu moins de 33 % des émissions totales de l’Alberta[5] en 2023, ce qui en fait le secteur le plus émetteur de la province. En Alberta, les émissions des sables bitumineux et des autres grandes sources industrielles sont réglementées par une combinaison de tarification provinciale du carbone et de politiques de gestion des émissions, telles que la réglementation sur le méthane. La présente analyse porte sur l’incidence du règlement TIER, qui s’applique aux installations à fortes émissions. Sous ce régime, les entreprises réglementées doivent respecter des cibles d’émissions fondées sur une référence. Elles peuvent réduire directement leurs émissions, utiliser des crédits approuvés pour les réductions, ou verser une contribution à un fonds provincial si elles dépassent leurs cibles.
Sous le régime TIER, les grandes installations industrielles — y compris de nombreuses installations de sables bitumineux — se voient attribuer une cible d’émissions annuelle fondée sur une référence. Cette référence définit la quantité d’émissions qu’une installation est autorisée à produire par unité de production. Les producteurs de sables bitumineux peuvent choisir entre deux références. La première est une référence propre à l’installation (RPI), fondée sur la performance historique de l’installation elle-même. Cette référence exige que l’installation émette moins par unité de production, comparativement à sa propre performance passée. La seconde est la référence de haute performance (RHP), fondée sur l’intensité d’émissions moyenne des 10 % d’installations les plus performantes d’un secteur donné pour un produit donné. Cette flexibilité empêche que les installations à faible intensité d’émissions ne soient pénalisées par la méthode habituelle de référence propre à l’installation du régime TIER.
La figure 4 (ci-dessous) compare les références propres à l’installation estimées et les intensités d’émissions de 2023 pour les installations de sables bitumineux, à partir des données de 2023, illustrant l’effet de cette approche ainsi que les écarts d’intensité d’émissions entre les projets. Fait à noter, les RPI sont sensiblement plus élevées pour les installations à plus forte intensité d’émissions.
Figure 4 : Intensité d’émissions estimée en 2023 et références propres à l’installation pour les installations de sables bitumineux sous le régime TIER[6]
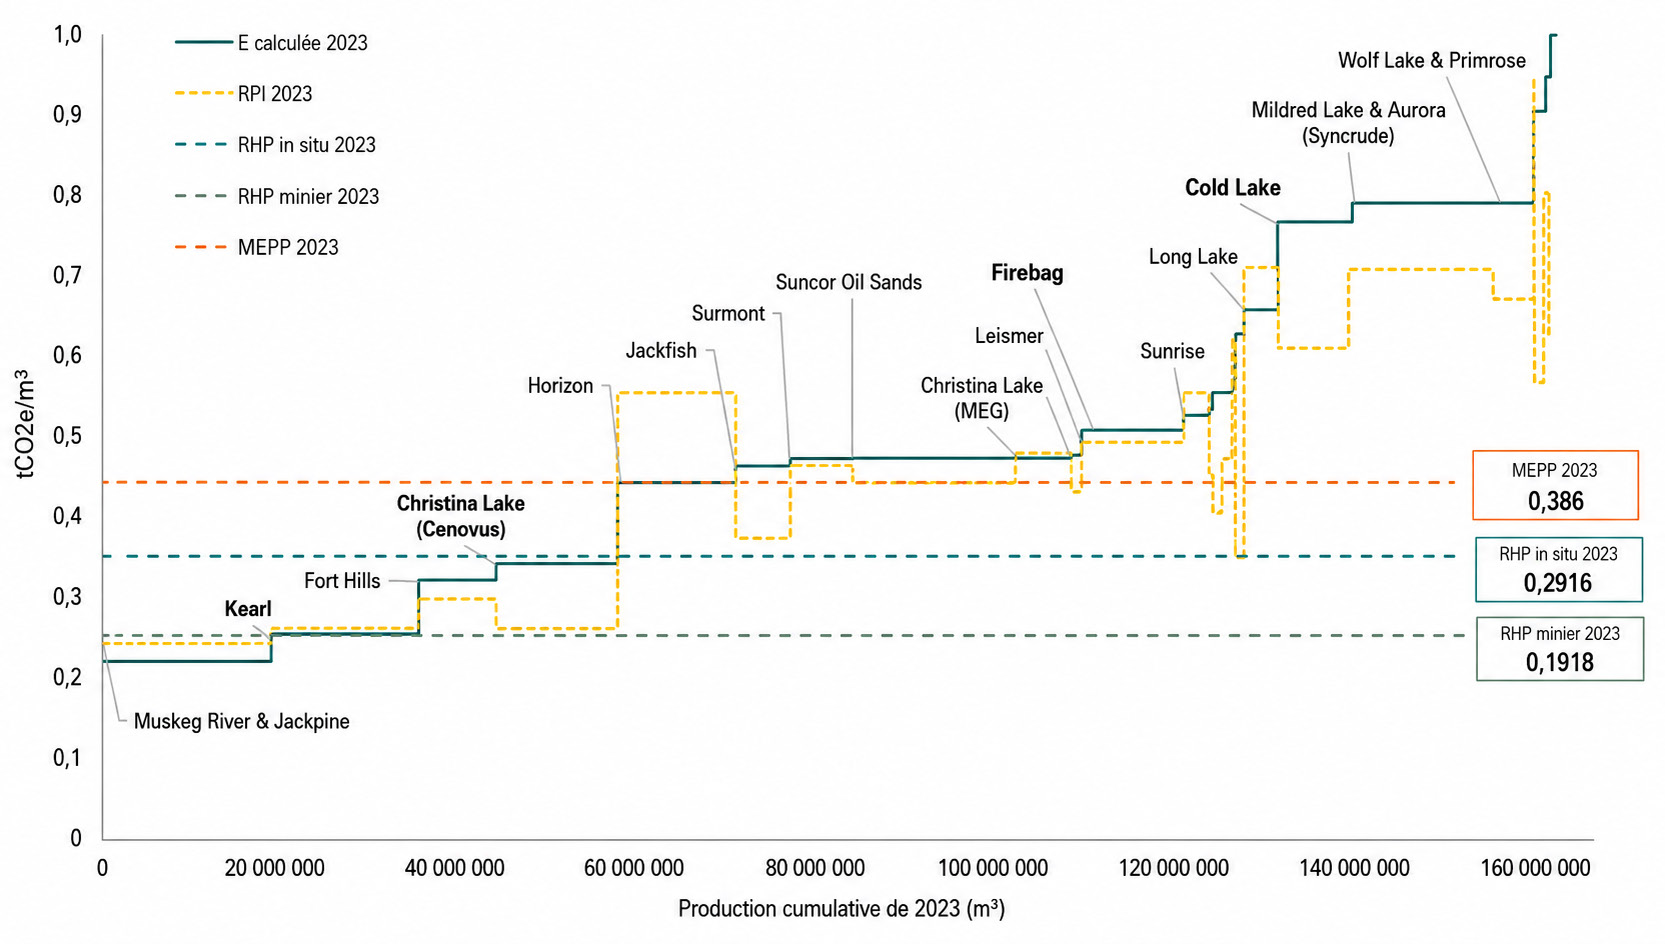
Estimation des émissions des installations de sables bitumineux
Les quatre installations de sables bitumineux que nous analysons représentent un éventail d’intensités d’émissions. D’autres installations affichant des intensités d’émissions similaires devraient connaître des effets similaires sur leur rentabilité découlant de la mise en œuvre du PE. Nous analysons deux projets à intensité d’émissions relativement faible (Christina Lake et Kearl), un projet à intensité d’émissions moyenne (Firebag), et un projet se situant dans le haut de la fourchette (Cold Lake), qui fait face à des coûts de conformité élevés par rapport à sa référence propre à l’installation. Un indicateur appelé intensité moyenne des émissions pondérée par la production (IMEPP), présenté à la figure 6, met en perspective la performance d’émissions des projets en pondérant chaque installation selon sa production.
Ces écarts d’intensité d’émissions propres à chaque projet nécessitent une analyse des coûts carbone propre à chaque projet. Nous avons tiré nos données historiques sur les sables bitumineux de l’analyse de l’intensité des émissions de gaz à effet de serre des sables bitumineux de l’Alberta[7] du gouvernement de l’Alberta. Cet ensemble de données comprend les renseignements suivants pour les projets de sables bitumineux in situ et miniers de 2011 à 2023 : volumes de production mensuels et annuels, émissions, émissions de cogénération, production de chaleur et d’électricité (le cas échéant), émissions ajustées pour la cogénération et intensité d’émissions ajustée pour la cogénération.
Nous avons compilé les données historiques de 2013 à 2023 pour l’installation Christina Lake de Cenovus Energy, l’installation Firebag de Suncor, la mine Kearl d’Imperial Oil et l’installation Cold Lake d’Imperial.[8] Nous avons établi des prévisions pour ces installations pour les années 2024 à 2035. Nous supposons une croissance annuelle de la production de 2,7 % et produisons des prévisions pour l’intensité d’émissions ajustée pour la cogénération, la chaleur de cogénération et l’électricité de cogénération.[9] Nous supposons que les intensités d’émissions diminuent à un rythme prudent de 0,5 % par année.[10]
Pour estimer les coûts sous le régime TIER de chaque projet, nous comparons les coûts calculés selon la RPI et selon la RHP.[11]
Nous avons retenu le moindre des deux coûts pour chaque installation. Nous supposons également que les entreprises maximisent l’utilisation des crédits, dans la limite permise, au prix de crédit prévu. Enfin, les entreprises peuvent déduire leurs coûts TIER des redevances calculées sur les revenus nets en phase postérieure au recouvrement du capital. Nous supposons un taux moyen estimé de redevance postérieure au recouvrement du capital de 33 %.
Il s’agit d’estimations prudentes des coûts carbone. Ces coûts pourraient être inférieurs à mesure que les projets réalisent des investissements sobres en carbone au cours de la prochaine décennie. Nous ne tenons pas non plus compte de la génération de crédits qui pourrait découler de projets importants de réduction des émissions dans le secteur, tels que le projet de captage du carbone Pathways de l’Oil Sands Alliance.
Ces estimations n’intègrent pas non plus l’incidence potentielle du projet Pathways sur la réduction des émissions. Les entreprises qui ne participent pas au projet verraient leurs coûts demeurer inchangés, continuant de se conformer à la tarification du carbone aux prix courants des crédits. Les entreprises participantes feraient vraisemblablement face à des coûts carbone moindres, en optimisant l’utilisation des crédits carbone dans l’ensemble de leur portefeuille. Voir l’encadré 1 ci-dessous pour plus de détails sur la façon dont le projet Pathways pourrait influer sur la rentabilité des entreprises participantes.
RÉSULTATS : LA CROISSANCE DE LA RENTABILITÉ ISSUE D’UN PIPELINE L’EMPORTE SUR LES COÛTS CARBONE
Analyse propre à chaque projet[12]
À l’aide du modèle financier de Commodity Context sur les activités des sables bitumineux albertains, qui intègre des données de redevances propres à chaque installation, nous estimons les revenus bruts futurs, la production, les coûts, les redevances et les coûts d’exploitation nets de nos quatre installations de sables bitumineux. Nous supposons que chaque installation connaît une croissance annuelle de production de 2,7 %. Une telle croissance est cohérente avec l’engagement du PE de construire une capacité pipelinière additionnelle d’au moins un million de barils par jour vers la côte Ouest du Canada. Pour établir la hausse de rentabilité, nous supposons qu’un nouveau pipeline réduit le différentiel WCS-WTI de 18 $US à 13 $US le baril.
Dans les figures ci-dessous, le « profit sans PE » représente la rentabilité en 2035 selon un scénario de statu quo — la tarification du carbone en Alberta demeurant gelée à son taux actuel de 95 $CA la tonne, aucune nouvelle capacité pipelinière importante, et donc un différentiel WCS-WTI de 18 $US le baril. À l’inverse, le « profit avec PE » représente un scénario où la mise en œuvre des dispositions du PE mène à la construction d’une nouvelle capacité pipelinière, et où le prix des crédits carbone TIER atteint 130 $CA la tonne d’ici 2035.
Cette étude a été publiée initialement en mars 2026, avant que le gouvernement du Canada et le gouvernement de l’Alberta ne signent l’accord de mise en œuvre. L’accord signé en mai 2026 prévoit que les crédits carbone TIER atteindront 130 $CA d’ici 2040.
Les coûts qui en résulteront pour ces installations de sables bitumineux seront donc en réalité inférieurs à ceux que nous avions supposés dans nos modèles, et leur rentabilité, une fois la capacité pipelinière additionnelle mise en service, sera encore plus importante que ce qui est présenté ici.
Une variation de 1 $US le baril du différentiel WCS a un effet amplifié sur la valeur sous-jacente du bitume. Un baril de WCS se compose d’environ deux tiers de bitume et d’un tiers de diluant, que les producteurs de sables bitumineux doivent acheter ou produire ailleurs. Si les prix du diluant demeurent constants pendant que les prix du WCS varient, la composante bitume d’un baril de WCS doit absorber 100 % de cette fluctuation de prix. La valeur du bitume augmente ou diminue d’environ 1,50 $US le baril pour chaque variation de 1 $US le baril du différentiel WCS-WTI.
Christina Lake
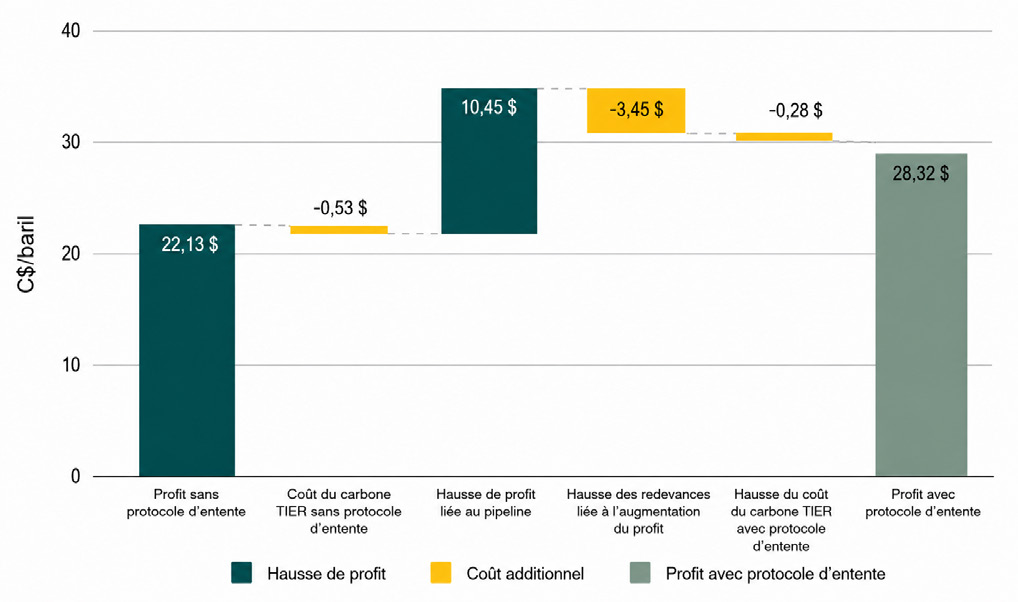
L’ajout de la nouvelle capacité pipelinière prévue dans le PE se traduit par une amélioration notable de la rentabilité de Christina Lake d’ici 2035, même après avoir tenu compte de la hausse des redevances et des coûts de conformité carbone. Sans le PE, le profit s’établit à 21,60 $CA le baril, incluant des coûts carbone TIER de 0,53 $CA le baril. Avec la mise en œuvre du PE, l’amélioration de l’accès pipelinier produit un effet important, augmentant la rentabilité de 31 % (6,72 $CA le baril), alors que le resserrement des différentiels de prix WCS-WTI renforce le prix réalisé du bitume. Ce gain est partiellement compensé par une hausse de 3,45 $CA le baril des redevances, découlant de la hausse des prix du WCS et des revenus nets qui augmente le taux de redevance du projet, ainsi que par une hausse de 0,28 $CA le baril des coûts carbone TIER à un prix du crédit carbone de 130 $CA la tonne. Au final, le profit atteint 28,32 $CA le baril, démontrant que l’amélioration de l’accès au marché compense largement la hausse des coûts carbone.
La capacité pipelinière additionnelle n’augmente pas seulement les profits par baril; elle augmente aussi les profits totaux et les redevances. Le profit net augmente d’environ 473 millions $CA pour la seule année 2035, par rapport à un scénario sans nouvelle capacité pipelinière.
Figure 5 : Hausse de la rentabilité de l’installation Christina Lake de Cenovus Energy en 2035 à la suite de la mise en œuvre du PE fédéral-albertain[13]
Kearl
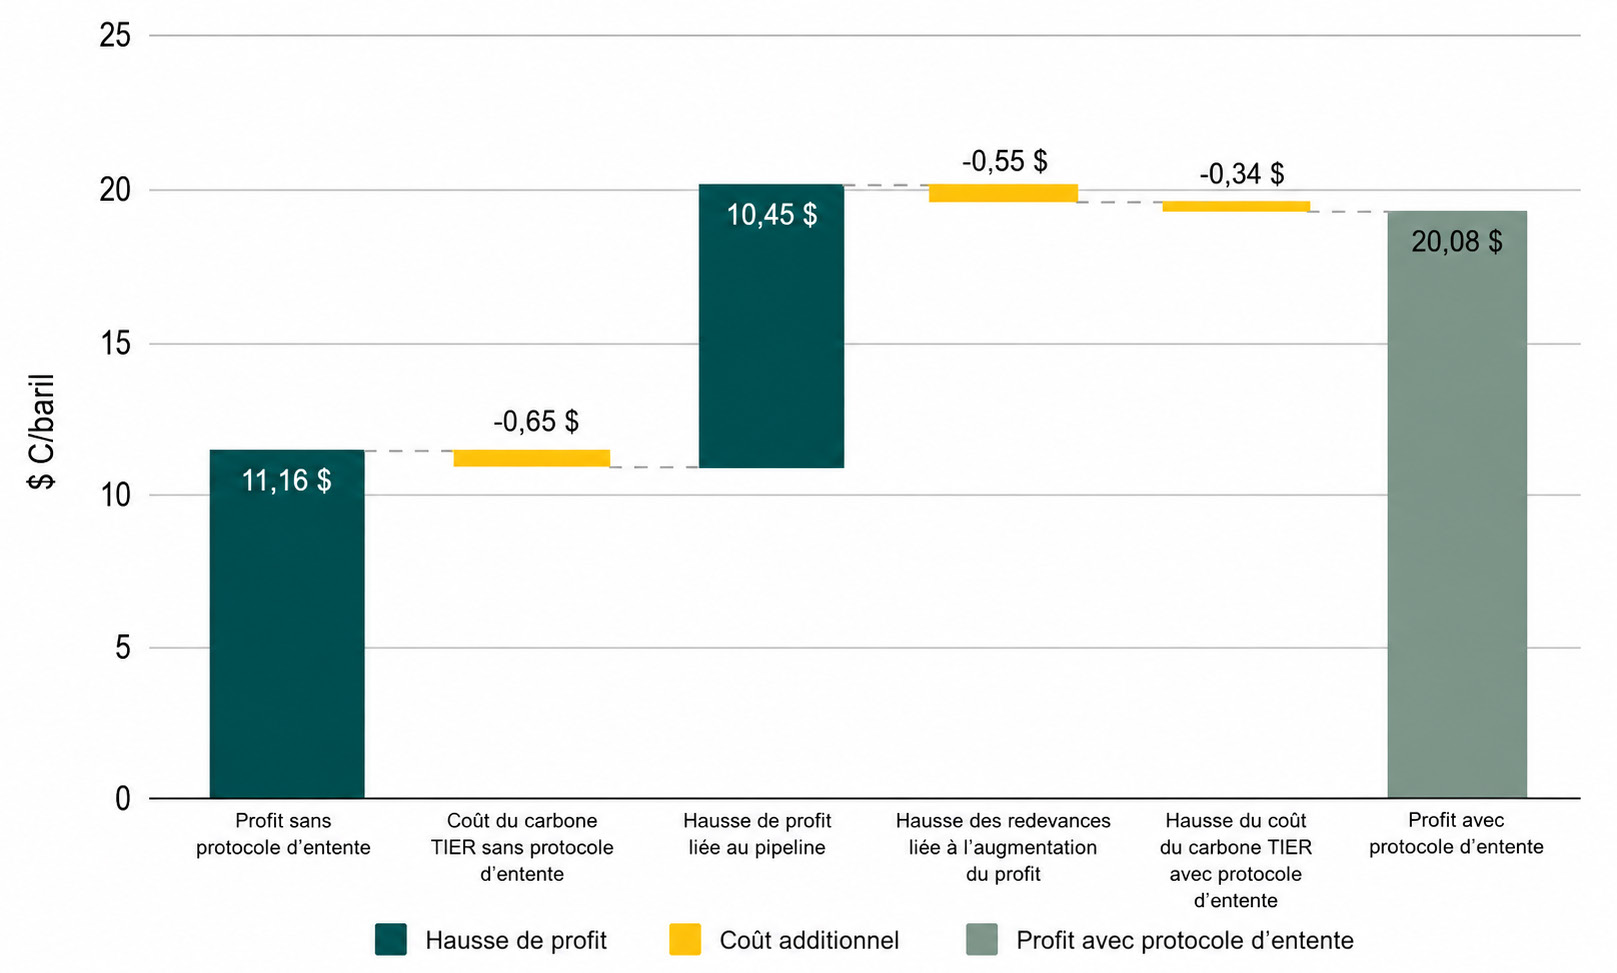
Une nouvelle capacité pipelinière qui maintient le différentiel WCS-WTI à 13 $CA le baril en 2035 procure également une hausse substantielle de rentabilité pour un projet comme la mine Kearl. Sans le PE, le profit s’établit à 10,51 $CA le baril, incluant des coûts carbone TIER de 0,65 $CA le baril.[14] Avec le PE, la capacité pipelinière additionnelle ajoute un montant important de 9,56 $CA le baril, doublant presque les marges de référence, incluant une hausse de 0,55 $CA le baril des redevances et une hausse de 0,34 $CA le baril des coûts carbone TIER.
Nous prévoyons que Kearl demeurera dans sa phase préalable au recouvrement du capital en 2035, ce qui signifie que les hausses de revenus auront un effet plus modéré sur l’augmentation des redevances jusqu’à ce que le projet récupère son investissement. De plus, en tant que mine, ses marges d’exploitation sont plus faibles. Par conséquent, toute hausse de revenus découlant de la réduction des différentiels WCS-WTI a un effet démesurément plus important sur la croissance de ses profits, comparativement aux installations plus anciennes et postérieures au recouvrement du capital, dont les marges sont plus élevées. Bien que cela dépasse le cadre de la présente analyse, il convient de noter que des profits plus élevés accéléreront la transition de Kearl vers un régime de redevance postérieur au recouvrement du capital, ce qui se traduira par des retombées fiscales plus importantes pour la province.
Dans l’ensemble, la mise en œuvre du PE fait passer la rentabilité à 20,08 $CA le baril, soit une amélioration d’environ 91 % par rapport au scénario sans PE, marqué par l’élargissement des différentiels de prix WCS-WTI. Cela illustre à quel point l’amélioration de l’accès au marché est particulièrement transformatrice pour les projets à plus faible marge comme Kearl.
Figure 6 : Hausse de la rentabilité de la mine Kearl d’Imperial Oil en 2035 à la suite de la mise en œuvre du PE fédéral-albertain
Firebag
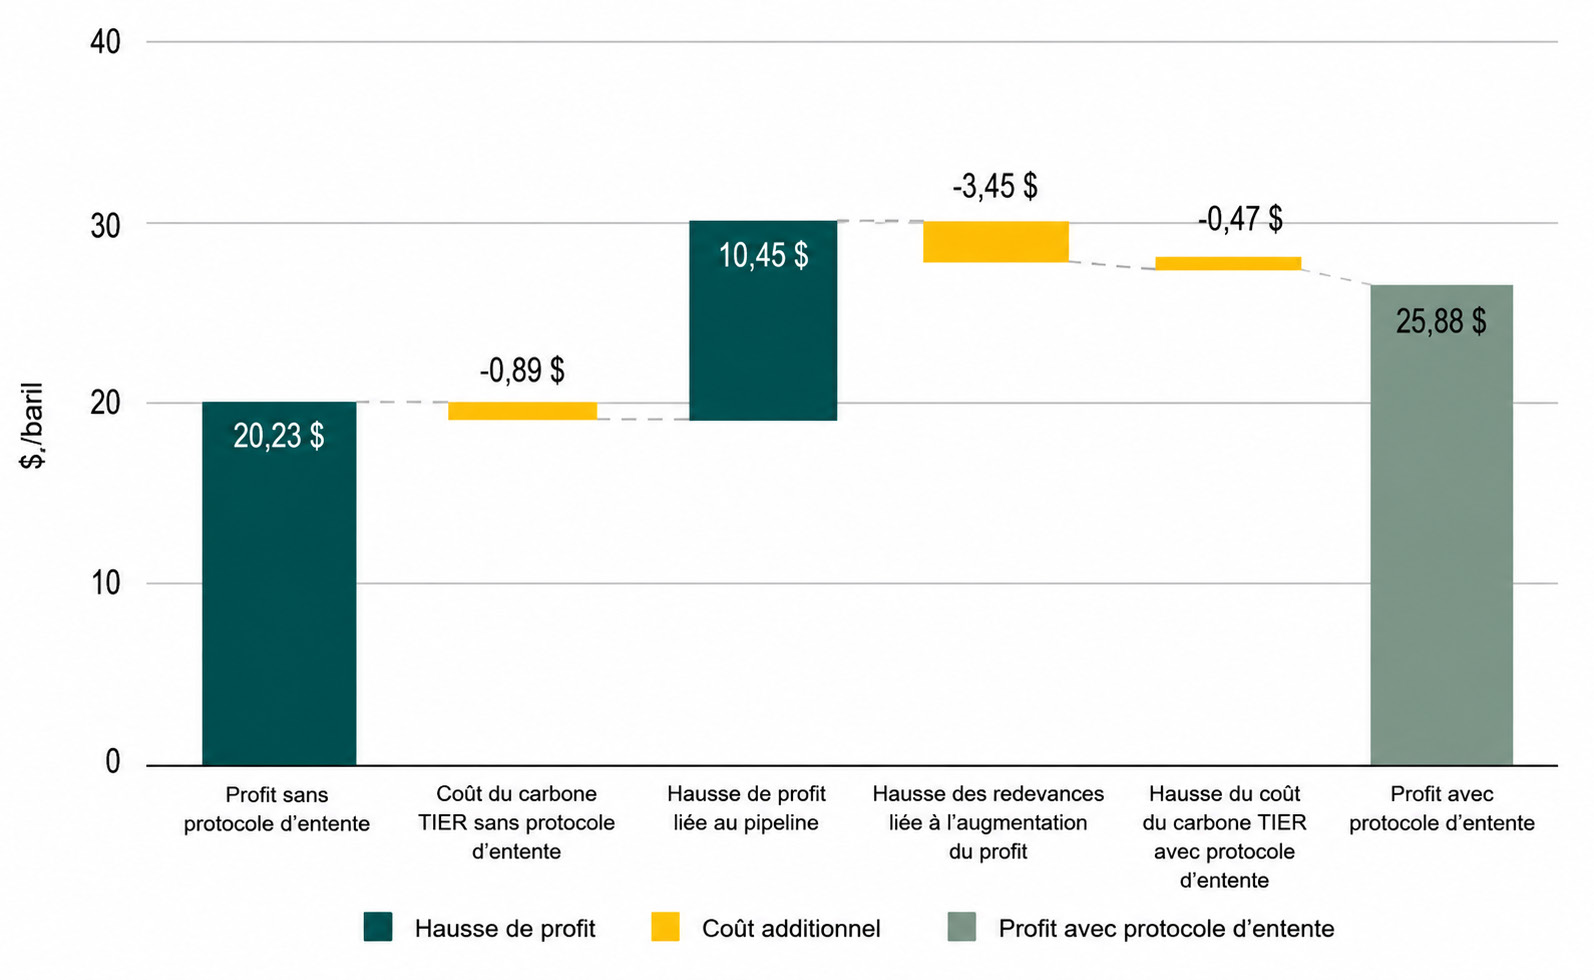
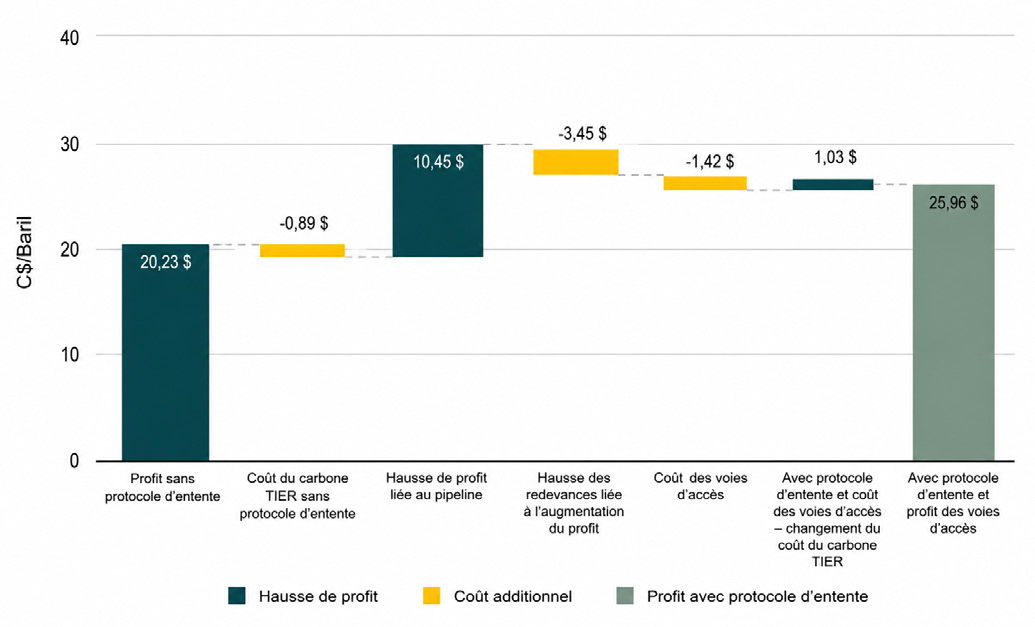
Pour l’installation Firebag de Suncor en 2035, la capacité pipelinière additionnelle ajoutée aux termes du PE produit une solide amélioration de la rentabilité, les gains l’emportant clairement sur les coûts carbone additionnels, quoique dans une moindre mesure que pour Christina Lake de Cenovus ou la mine Kearl d’Imperial. Le profit sans PE s’établit d’abord à 19,34 $CA le baril, réduit en partie par des coûts carbone TIER de 0,89 $CA le baril. L’amélioration de l’accès pipelinier procure une hausse de rentabilité de 34 % (6,54 $CA le baril), reflétant des revenus plus élevés découlant du resserrement des différentiels WCS-WTI. Ce gain est partiellement compensé par une hausse de 3,45 $CA le baril des redevances, attribuable à la hausse des prix du WCS et des profits plus élevés, ainsi que par une hausse de 0,47 $CA le baril des coûts carbone TIER. Au final, la rentabilité atteint 25,88 $CA le baril, démontrant que pour les installations dont l’intensité d’émissions historique est stable et qui peuvent réaliser des réductions par rapport à leur référence propre à l’installation, l’amélioration de l’accès au marché demeure un moteur important de croissance des marges à long terme, malgré la hausse des coûts carbone.
Figure 7 : Hausse de la rentabilité de l’installation Firebag de Suncor en 2035 à la suite de la mise en œuvre du PE fédéral-albertain
|
Encadré 1 : Incidence du projet Pathways sur la rentabilité Le projet Pathways de l’Oil Sands Alliance[15] est un projet à grande échelle de captage, de transport et de stockage du carbone dans les sables bitumineux de l’Alberta. La phase 1 consiste en un système proposé de 20 milliards de dollars canadiens visant à capter jusqu’à 12 Mt de CO₂ par année provenant des installations de sables bitumineux. Notre analyse présentée ailleurs dans le rapport ne tient pas compte de l’incidence potentielle de la participation au projet Pathways sur la rentabilité des quatre installations de sables bitumineux étudiées, puisque le coût exact du projet variera d’une installation à l’autre. Il est prévu que les quatre installations participent à Pathways. La construction du projet Pathways constitue un engagement prévu dans l’entente de mise en œuvre entre le gouvernement fédéral et l’Alberta. Nous avons repris notre analyse de l’installation Firebag de Suncor, en intégrant cette fois les coûts supplémentaires et la création de crédits carbone qui découleraient de la participation à Pathways.[16] Dans un scénario prévoyant un protocole d’entente, un prix effectif minimal des crédits carbone de 130 $ CA la tonne et une capacité pipelinière supplémentaire, nous estimons que la participation au projet Pathways réduirait également les coûts liés au carbone de Firebag dans le cadre du TIER. Même en tenant compte des coûts de construction et d’exploitation des infrastructures de captage du carbone, l’installation demeurerait plus rentable en 2035 grâce à la mise en œuvre du protocole d’entente qu’elle ne le serait en l’absence de celui-ci. Selon nos estimations, le projet Firebag serait également légèrement plus rentable en assumant les coûts associés à Pathways plutôt qu’en payant l’intégralité des coûts du TIER que nous estimons. Toutefois, les résultats exacts dépendraient fortement des coûts du projet Pathways. La participation à Pathways n’aurait pas la même incidence sur toutes les installations de sables bitumineux. L’incidence sur la rentabilité d’une installation dépendra de ses émissions actuelles et futures par rapport à la valeur de référence applicable à l’installation. Figure : Rentabilité accrue de l’installation Firebag de Suncor en 2035 à la suite de la mise en œuvre du protocole d’entente entre le gouvernement fédéral et l’Alberta et de la phase 1 de Pathways |
Cold Lake
L’installation Cold Lake d’Imperial a vu son intensité d’émissions augmenter depuis ses années de référence.[17] Par conséquent, nous prévoyons que l’installation supportera des coûts TIER plus élevés en 2035, comparativement aux sites ayant réduit leurs émissions depuis l’établissement de leur référence propre à l’installation. Il s’agit d’une dynamique typique sous le régime TIER, où les sites sont mis en concurrence avec leur propre performance passée.
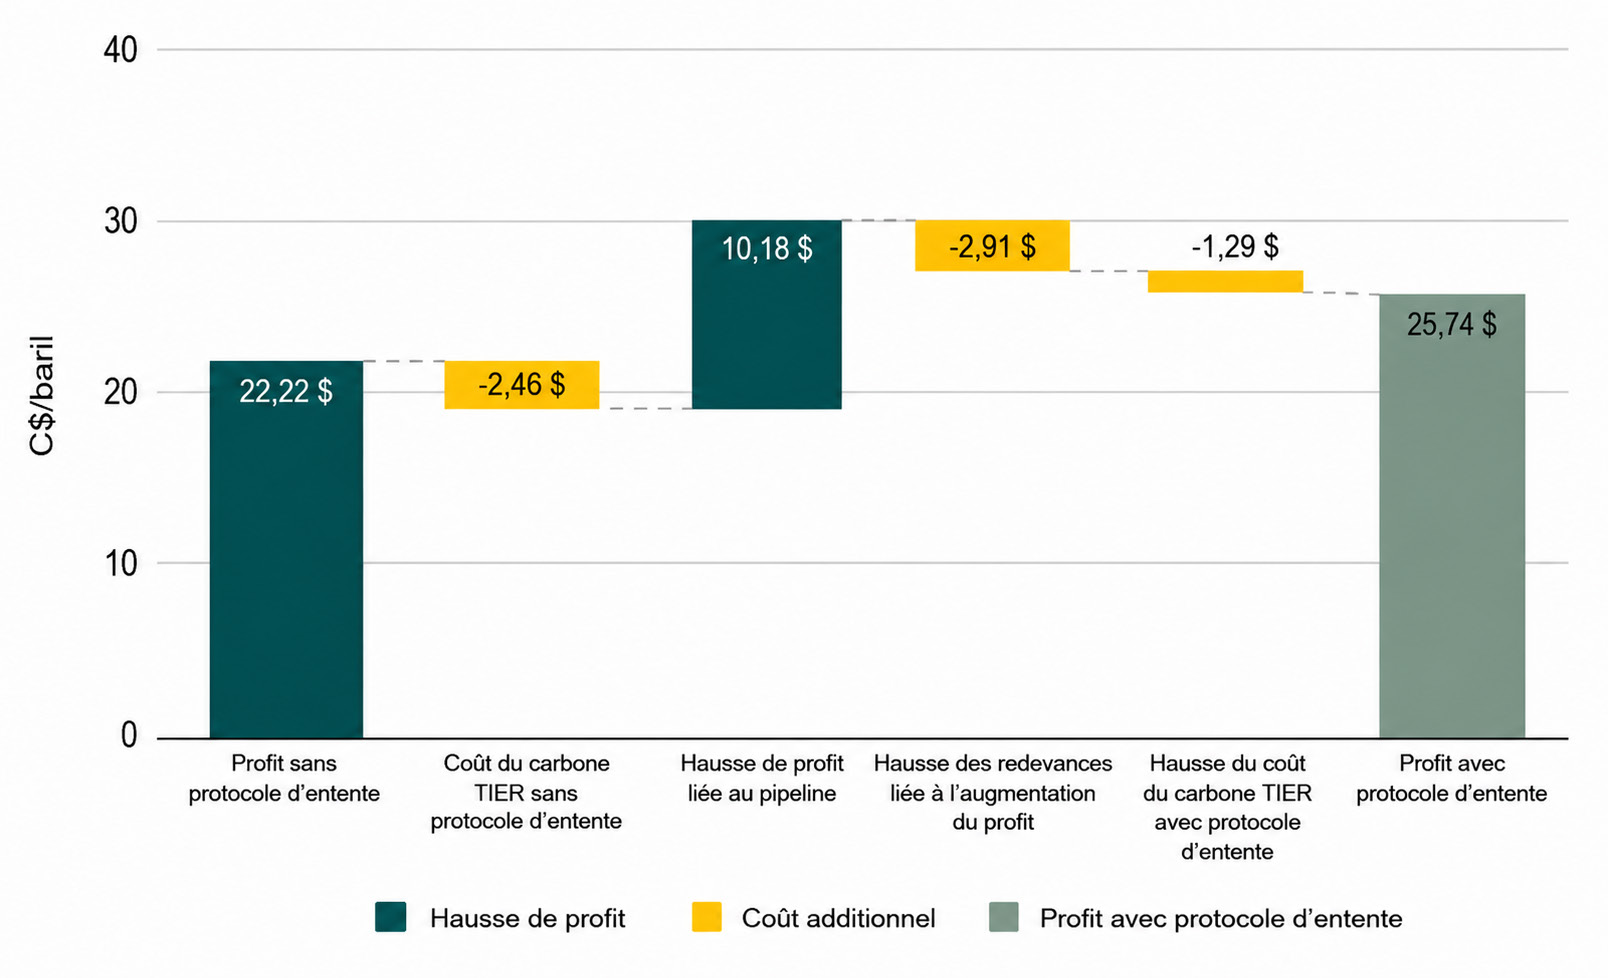
Pour Cold Lake en 2035, la mise en œuvre du PE produit une amélioration nette de la rentabilité un peu plus modeste. Sans le PE, le profit s’établit à 19,76 $CA le baril, déduction faite de 2,46 $CA de coûts carbone TIER. Le resserrement des différentiels WCS-WTI attribuable à l’amélioration de l’accès pipelinier augmente la rentabilité de 30 % (5,98 $CA le baril). Ce gain de prix est partiellement érodé par une hausse de 2,91 $CA le baril des redevances, attribuable à la hausse des profits. Sous le régime du PE, Cold Lake subit la plus forte hausse de coûts carbone de notre analyse — 1,29 $CA le baril à un prix du crédit carbone de 130 $CA la tonne. Cela reflète le fait que l’intensité d’émissions de Cold Lake a augmenté depuis ses années de référence.
Au final, le profit de Cold Lake atteint 25,74 $CA le baril, illustrant que les installations dont la performance d’émissions s’est détériorée au fil du temps demeurent tout de même susceptibles d’être financièrement avantagées, une fois pris en compte une réduction de 5 $CA du différentiel WCS-WTI et la hausse des prix TIER.
Figure 8 : Hausse de la rentabilité de l’installation Cold Lake d’Imperial Oil en 2035 à la suite de la mise en œuvre du PE fédéral-albertain
Analyse de la valeur future
L’analyse qui précède démontre que, en 2035, la hausse de rentabilité découlant de l’amélioration de la capacité d’évacuation compense largement la hausse du coût de la tarification du carbone, pour les quatre projets représentatifs de sables bitumineux présentant des intensités d’émissions et des périodes de redevance variées.
Les avantages de rentabilité liés à la nouvelle capacité pipelinière se concrétiseront dans dix ans, mais les coûts d’une tarification du carbone plus élevée seront supportés à court terme. Ces avantages futurs et ces coûts présents constituent-ils dès maintenant une thèse d’investissement convaincante?
Une façon de répondre à cette question consiste à calculer la valeur actualisée des coûts carbone et à la comparer à la valeur actualisée de la réduction des différentiels de prix WCS-WTI découlant de la nouvelle capacité pipelinière. Nous avons établi le coût total par baril du programme TIER entre 2027 et la date de mise en service prévue en 2035 d’un nouveau pipeline d’un million de barils par jour, actualisé à la valeur présente.
Nous présentons deux versions du coût du régime TIER. La première correspond au coût total de l’ensemble du programme TIER, au prix du carbone prévu dans le PE. La seconde version présente uniquement le coût marginal de la hausse des prix du carbone par rapport au niveau actuel de 95 $CA la tonne. Nous avons ensuite divisé ce coût par les hausses actualisées futures du profit par baril une fois le pipeline en exploitation en 2035. Cela permet d’établir une mesure du nombre d’années d’exploitation du pipeline nécessaires à chaque projet pour récupérer les coûts TIER plus élevés engagés avant la mise en service du pipeline. Cette mesure du nombre d’années de profits accrus requis d’un nouveau pipeline reflète l’incertitude inhérente au fait qu’un nouveau pipeline pourrait ne jamais entraîner un différentiel WCS-WTI plus favorable. Si c’est le cas, la durée pendant laquelle il procure ce rendement plus élevé constitue une mesure de sa valeur. Le profit net total avec le PE en place (dernière colonne du tableau 1) correspond à la valeur actualisée nette des profits annuels accrus de 2035 à 2050, si le pipeline procure une amélioration continue des prix pendant cette période, moins la valeur actualisée nette des coûts TIER additionnels au-delà de 95 $CA la tonne entre 2027 et 2035.
Nous avons utilisé les mêmes hypothèses relatives aux coûts TIER que dans l’analyse précédente. Nous avons également calculé le profit net additionnel total actualisé après 15 ans, en supposant que le différentiel WCS-WTI demeure à 13 $US plutôt qu’à 18 $US, et que la production et les prix demeurent stables entre 2035 et 2050. Nous avons utilisé un taux d’actualisation de 10 % et les mêmes hypothèses relatives à la trajectoire des coûts TIER décrites ci-dessus jusqu’en 2035. Nous avons supposé que les intensités d’émissions demeuraient stables après 2035, et que les prix TIER de référence demeuraient gelés à 145 $CA après cette date. Il importe de noter que, pour ces calculs de la valeur actualisée nette du profit total, nous supposons qu’il n’y a aucune hausse des prix du pétrole avant la mise en service d’un nouveau pipeline en 2035.
Pour des projets comme Christina Lake, Kearl ou Firebag, la hausse de rentabilité à long terme découlant de la nouvelle capacité pipelinière permet de rentabiliser la hausse des coûts à court terme d’un prix du crédit TIER de 130 $CA la tonne en environ un an ou moins, et de rentabiliser l’ensemble des coûts TIER en un à deux ans. Chacun de ces projets connaît également une hausse globale importante de profit, en supposant que les différentiels de prix WCS-WTI demeurent contenus pendant 15 ans. Nous supposons également, aux fins de cette analyse, que l’installation Kearl demeure dans le régime de redevance préalable au recouvrement du capital. Elle passera cependant vraisemblablement à un régime postérieur au recouvrement du capital au cours de cette période, ce qui réduirait la rentabilité du projet tout en améliorant les retombées fiscales pour l’Alberta (comme nous en discutons plus loin).
Cette récupération en un an pourrait se concrétiser de plusieurs façons. Même si une hausse de la capacité pipelinière vers les États-Unis réduit les coûts de transport, un nouveau pipeline vers la côte Ouest offre une diversification de l’évacuation qui pourrait soutenir les profits des producteurs advenant une contrainte quelconque sur les exportations vers les États-Unis. La valeur d’optionalité d’un nouveau pipeline vers l’océan Pacifique sous-tend le potentiel de rendement économique du cadre du PE.
Contrairement aux trois autres projets, l’installation Cold Lake d’Imperial fait face à des coûts TIER substantiels entre maintenant et 2035, en supposant qu’elle ne réduise que légèrement ses émissions. Ce projet ne récupère l’ensemble de ses coûts TIER de 2027 à 2035 qu’après environ huit années de profits accrus découlant d’un nouveau pipeline, et les coûts TIER additionnels attribuables au PE en environ deux ans.
Selon la dernière colonne du tableau 1, tous les projets connaissent une hausse substantielle de profits nets grâce au PE. La valeur actualisée nette de leurs profits accrus, en supposant 15 années de différentiels WCS-WTI réduits, est nettement supérieure à la valeur actualisée nette de la hausse des coûts TIER attribuable au PE. Les projets Christina Lake et Firebag connaissent tous deux une hausse d’environ 2,6 milliards $CA de la valeur actualisée nette de leurs profits. Les profits de Kearl, en supposant son maintien sous le régime de redevance préalable au recouvrement du capital, augmenteraient d’une valeur actualisée nette de 4,6 milliards $CA. Pour Cold Lake, la valeur actualisée nette de la hausse des profits est de 1,3 milliard $CA.
Tableau 1 : Valeur actualisée nette (VAN) des coûts TIER à court terme et de la hausse de rentabilité à long terme
|
Projet |
Coût TIER total, 2027 à 2035, VAN (C$ million) |
Coût TIER total en 2035 (C$/baril) |
Hausse du coût TIER du PE, VAN (C$ million) |
Hausse du profit par baril après PE |
Production annuelle en 2035 (millions de barils) |
Hausse du profit annuel, de 2035 à 2050 (C$ million) |
Profit net, 2027 à 2050, VAN (C$ million) |
|
Christina Lake |
$240 |
$0,83 |
$63 |
$6,72 |
111 |
$747 |
$2 662 |
|
Kearl |
$349 |
$1,01 |
$92 |
$9,56 |
133 |
$1 274 |
$4 559 |
|
Firebag |
$481 |
$1,39 |
$120 |
$6,54 |
112 |
$730 |
$2 546 |
|
Cold Lake |
$989 |
$3,84 |
$232 |
$5,98 |
69 |
$411 |
$1 268 |
|
Total des quatre projets |
$2 060 |
$1,52 |
$507 |
$7,44 |
425 |
$3 162 |
$11 034 |
Note : Les montants par baril sont des totaux pondérés par la production.
Une considération additionnelle pour la province de l’Alberta concerne la hausse de la valeur future des redevances. Le tableau 2 (ci-dessous) présente la hausse des redevances par baril découlant de la mise en œuvre du PE, ainsi que la hausse des redevances totales versées entre 2035 et 2050. Nous supposons que les niveaux de production de 2035 demeurent stables jusqu’en 2050.
Tous les projets connaissent une hausse importante des redevances totales versées à la province. Compte tenu de leur statut de redevance actuel, ces quatre projets combinés verseraient environ 950 millions $CA de plus en redevances à la province si le différentiel WCS-WTI est réduit de 5 $US le baril. La valeur actualisée nette de la hausse des redevances de ces quatre projets entre 2035 et 2050 s’établit entre environ 3,2 milliards $CA et 4,6 milliards $CA. Les entreprises propriétaires de ces projets verseraient vraisemblablement aussi davantage d’impôts sur le revenu des sociétés aux gouvernements provincial et fédéral, bien que cela dépasse le cadre de notre analyse au niveau des projets.
Tableau 2 : Hausse des redevances découlant de la hausse de rentabilité, 2027-2050
|
Projet |
Hausse totale des redevances, 2035-2050 (C$/baril) |
Hausse annuelle des redevances, 2035-2050 (C$ million) |
Hausse des redevances, 2035-2050, VAN (C$ million) |
|
Christina Lake |
$3,31 |
$368 |
$1 312 |
|
Kearl |
$0,55 |
$73 |
$233 |
|
Firebag |
$3,22 |
$360 |
$1 254 |
|
Cold Lake |
$2,27 |
$156 |
$456 |
|
Total des quatre projets |
$2,25 |
$957 |
$3 254 |
Note : Les montants par baril sont des totaux pondérés par la production.
CONCLUSION
L’analyse démontre que les gains de rentabilité découlant de l’obtention d’une nouvelle capacité pipelinière — laquelle réduit sensiblement le différentiel de prix WCS-WTI — l’emportent sur la hausse des coûts de conformité associée au renforcement du marché albertain du carbone TIER en vue d’atteindre un prix de marché de 130 $CA la tonne d’ici 2035. Même pour les installations de sables bitumineux à fortes émissions, l’amélioration de l’accès au marché demeure le facteur dominant, se traduisant par une hausse potentielle des profits nets qui appuie solidement le grand compromis énoncé dans le PE fédéral-albertain. Une voie ambitieuse vers la décarbonation peut être conjuguée à une croissance stratégique de l’accès aux marchés pour le secteur des sables bitumineux, et financièrement soutenue par celle-ci.
-
* Benjamin Dachis est vice-président, Recherche et Rayonnement, chez Clean Prosperity. Économiste comptant près de 20 années d’expérience en politiques publiques, il se spécialise en énergie, en infrastructures, en transport, en logement, en travail et en politique réglementaire. Il a auparavant passé 15 ans à l’Institut C.D. Howe et détient des diplômes en économie de l’Université de Toronto et de la London School of Economics.
Chloe McElhone est gestionnaire de la recherche chez Clean Prosperity, spécialisée en politique canadienne des
marchés du carbone. Elle a auparavant conseillé des émetteurs industriels en matière de conformité à la tarification du carbone et détient des diplômes de deuxième cycle en gestion du développement durable et en économie environnementale.
Rory Johnston est le fondateur de Commodity Context. -
1 Ross Linden-Fraser et Dale Beugin, « Why Industrial Carbon Pricing Costs the Oil Sands Less Than a Timbit per Barrel » (11 mars 2026), en ligne (blogue) : <440megatonnes.ca/insight/why-industrial-carbon-pricing-costs-oil-sands-less-than-a-timbit-per-barrel>.
-
2 Les estimations des coûts carbone dépendent de la conception future du régime TIER, notamment du resserrement des références et des trajectoires de prix du carbone après 2026. Nos résultats propres à chaque installation, établis sur un horizon 2035, concordent avec les estimations d’autres organisations (ibid), qui présument le maintien de la trajectoire actuelle du prix de référence fédéral et un horizon 2030. Ces estimations de coûts carbone ont été modélisées avant la publication de l’accord de mise en œuvre de mai 2026 pour le protocole d’entente Canada-Alberta.
-
3 Alberta Central, « Year One of TMX: Increased Export Diversification, Disappearing Oil Discount, and C$13bn in Extra Revenues » (6 août 2025), en ligne : <albertacentral.com/intelligence-centre/economic-news/year-one-of-tmx-increased-export-diversification-disappearing-oil-discount-and-c13bn-in-extra-revenues>.
-
4 Les émissions sont établies en réarrangeant la formule prévue dans la base de données sur les sables bitumineux du gouvernement de l’Alberta (ibid) : Émissions ajustées pour la cogénération = Émissions − Émissions de cogénération + Chaleur de cogénération x 0,06299 tonne par GJ de chaleur.
-
5 Voir Gouvernement de l’Alberta, « Alberta’s Greenhouse Gas Emissions Reduction Performance » (9 janvier 2026), en ligne : <alberta.ca/albertas-greenhouse-gas-emissions-reduction-performance> (33 % des émissions totales de l’Alberta).
-
6 Nous estimons deux points de données additionnels pour 2013 à 2015, nécessaires à l’élaboration de références propres à chaque installation.
1. Nous déterminons les émissions découlant de la chaleur utilisée en cogénération en multipliant la chaleur produite par l’unité de cogénération, en GJ, par la valeur d’intensité de chaleur de 0,06299 tCO2e/GJ. La chaleur importée et exportée constitue une variable additionnelle, présumée nulle en l’absence de données. La prévision des émissions ajustées pour la cogénération est calculée à partir de l’intensité d’émissions ajustée pour la cogénération et de la production prévues pour chaque année, et la prévision des émissions totales du site est calculée à partir des données de cogénération prévues pour chaque année.
2. Nous tenons également compte des émissions découlant de l’électricité utilisée en multipliant l’électricité produite sur place par la référence de haute performance en matière d’électricité pour l’année de référence (0,37 tCO2e/MWh en 2022 et avant). L’électricité importée et exportée constitue une variable additionnelle, présumée nulle en l’absence de données.
Voir la section 8.2.4 de la norme d’élaboration des références, version 2.5 (ibid) pour plus de renseignements.
-
7 Alberta, Environnement et Aires protégées, « Alberta Oil Sands Greenhouse Gas Emission Intensity Analysis » (dernière modification le 10 janvier 2024), en ligne : <open.alberta.ca/opendata/alberta-oil-sands-greenhouse-gas-emission-intensity-analysis>.
-
8 Voir l’annexe de l’étude originale pour plus de renseignements sur l’incidence de cette hypothèse sur les résultats : (ibid).
-
9 Nous calculons les RPI à partir des formules prescrites dans la norme d’élaboration des références, version 2.5 (supra, note 6), en utilisant les années de référence 2013 à 2015 (si elles sont disponibles) ou d’autres années permettant un étalonnage par rapport aux données déclarées d’obligation de régularisation pour la période de conformité de 2023. Les RPI réelles peuvent varier en fonction de données confidentielles propres au projet ou de dérogations aux années de référence habituelles autorisées par le directeur.
-
10 Pour plus de détails sur les hypothèses utilisées dans notre modèle financier, voir : Benjamin Dachis et Chloe McElhone, Net Gains: How the Federal-Alberta Grand Bargain Can Increase Oil Sands Profitability (Clean Prosperity, mars 2026), à la p. 22, en ligne (pdf) : <cleanprosperity.ca/wp-content/uploads/2026/03/Net-Gains-March-2026.pdf>.
-
11 Les totaux de cette figure et des figures subséquentes peuvent ne pas correspondre exactement en raison de l’arrondissement.
-
12 Contrairement aux autres projets analysés ici, qui se trouvent en phase de redevance postérieure au recouvrement du capital et qui peuvent déduire les coûts des crédits TIER à titre de coût admissible, nous supposons que les coûts des crédits TIER ne sont pas déductibles pour Kearl durant sa période de redevance préalable au recouvrement du capital.
-
13 D’après la modélisation de Clean Prosperity (supra, note 10). Les estimations de coûts tiennent compte du crédit d’impôt fédéral à l’investissement pour le captage, l’utilisation et le stockage du carbone, du Programme d’incitatifs à la capture du carbone de l’Alberta, et de la déduction des coûts TIER dans le calcul des redevances postérieures au recouvrement du capital. Les coûts reflètent la limite inférieure de la fourchette modélisée, sur la base du principe voulant que le projet ne participerait à Pathways que si le coût par tonne du captage du carbone est inférieur au prix des crédits carbone. L’application de la valeur médiane des coûts produirait également des profits totaux sensiblement équivalents à ceux obtenus sans participation à Pathways. Nous supposons que Firebag capte 24 % de ses émissions annuelles (soit l’équivalent de 1,88 Mt CO2 en 2035), en fonction de sa part, pondérée selon les émissions, du volume total de captage prévu de Pathways, et que tous les crédits carbone générés sont retirés ou vendus l’année même de leur génération (et non mis en banque).
-
14 Cold Lake a débuté comme un projet de stimulation cyclique à la vapeur ayant amorcé ses activités commerciales dans les années 1980. À mesure que les réservoirs vieillissent, les ratios pétrole-vapeur diminuent généralement, exigeant davantage de vapeur par baril pour maintenir la production. Les nouveaux projets utilisent la technologie SA-SAGD pour améliorer l’efficacité.
-
15 Oil Sands Alliance, « Pathways Project » (dernière modification le 15 juin 2026), en ligne : <oilsandsalliance.ca/pathways-project>.
-
16 Les redevances sont calculées déduction faite des coûts TIER pour les projets postérieurs au recouvrement du capital. Nous déduisons la valeur actualisée nette des redevances non perçues entre 2027 et 2035, découlant de la hausse des coûts TIER sous le régime du PE, dans notre calcul de la hausse totale des redevances entre 2035 et 2050.
-
17 Kearl entrera vraisemblablement dans sa période de redevance postérieure au recouvrement du capital au milieu des années 2030. Cela augmenterait la valeur actualisée nette des redevances provinciales de 2035 à 2050 d’environ 1,4 milliard $CA (et réduirait les profits d’Imperial Oil tirés du projet).