
RÉSUMÉ
J’utilise la théorie des valeurs extrêmes et j’estime une loi de Pareto généralisée pour les prix de gros de l’électricité à partir de données provenant de sept hubs de négociation situés aux États-Unis. Mes estimations du paramètre de forme indiquent que la distribution des prix de gros de l’électricité est à queue épaisse. J’examine aussi si le paramètre de forme de cette distribution varie pendant les mois d’été, qui sont les mois de pointe de la consommation d’électricité aux États-Unis. Mes estimations donnent à penser que, pour la plupart des hubs de négociation, le paramètre de forme ne varie pas pendant les mois d’été. Je présente également les niveaux de retour des prix, que l’on peut interpréter comme le délai d’attente des pires scénarios de prix, et je compare les réalisations des prix avec ces niveaux.
Mots-clés : Théorie des valeurs extrêmes ; loi de Pareto généralisée ; queues épaisses ; prix de l’électricité ; niveaux de retour.
1. INTRODUCTION
Le risque extrême (« tail risk ») est une notion de plus en plus employée de nos jours, dans des domaines aussi variés que les marchés financiers, les catastrophes environnementales et climatiques ou encore la santé publique.[1] Ces risques extrêmes correspondent à des événements de faible probabilité qui se situent dans les queues d’une distribution. Toutefois, même si la probabilité qu’ils surviennent est faible, ces événements peuvent avoir des effets démesurés et de graves conséquences lorsqu’ils se produisent, par exemple d’importantes pertes financières, des dommages dévastateurs causés par une tempête ou une mortalité massive lors d’une pandémie.
Sur les marchés financiers et les marchés de produits de base, ces risques extrêmes peuvent se manifester sous forme de pics de prix, c’est-à-dire de brusques variations de prix. Sur les marchés de l’électricité, le stockage est difficile, ce qui complique l’équilibrage du marché de l’électricité aux différentes phases du cycle. Par exemple, la demande d’électricité peut excéder la capacité de production et, comme il y a très peu d’électricité en stock pour servir de tampon, cela peut entraîner d’importantes variations de prix. Par conséquent, modéliser la probabilité de telles variations de prix est important du point de vue de la gestion des risques.
La théorie des valeurs extrêmes est un outil permettant d’évaluer la probabilité de ces mouvements de prix extrêmes, ou risques extrêmes. Comme le soulignent Cirillo et Taleb, la théorie des valeurs extrêmes met l’accent sur le fait que les queues de la distribution contiennent plus d’information que les valeurs observées plus fréquemment.[2] Par conséquent, la théorie des valeurs extrêmes est un outil valable pour gérer les risques associés à ces variations de prix extrêmes. De plus, la théorie des valeurs extrêmes peut être utile même dans les cas où l’on ne dispose que d’un petit nombre d’observations.[3] Cela est d’ailleurs bien reconnu dans le secteur bancaire pour la gestion des risques.[4]
J’étudie les prix de gros de l’électricité de plusieurs hubs de négociation situés aux États-Unis. J’applique la théorie des valeurs extrêmes à ces données et j’estime la distribution des prix de gros de l’électricité. Si certains travaux antérieurs recourant à la théorie des valeurs extrêmes ont porté sur les marchés européens et canadiens de l’électricité,[5] les prix de l’électricité aux États-Unis n’ont pas été étudiés sous cet angle. Mon approche s’appuie sur les données de prix qui dépassent un seuil pour estimer une loi de Pareto généralisée au moyen d’un estimateur du maximum de vraisemblance.[6] Le maximum de vraisemblance consiste à postuler une distribution pour les données et à construire une fonction de vraisemblance qui fournit une description probabiliste complète des données, puis à choisir les paramètres de la distribution qui maximisent cette fonction de vraisemblance.
Afin de déterminer s’il existe une forte probabilité d’événement extrême — en l’occurrence, des prix de gros de l’électricité —, je m’intéresse à l’estimation du « paramètre de forme » de la distribution des prix. Le paramètre de forme de la distribution est très instructif, car il indique à quel point les queues de la distribution sont épaisses. L’expression « queues épaisses » est un terme statistique qui traduit la probabilité d’apparition de valeurs aberrantes, par exemple d’événements extrêmes. Avec une loi normale, distribution à queue mince, les événements extrêmes sont assez rares et ont une faible probabilité de survenir. De façon générale, les prix extrêmes sont plus fréquents dans une distribution à queues plus épaisses.
Mes estimations du paramètre de forme sont toutes compatibles avec une loi de Pareto à queue épaisse.[7] De plus, je peux écarter d’autres distributions à queues plus minces, comme les lois bêta et exponentielle.[8] J’utilise l’estimation de la distribution pour chacun des hubs considérés afin de calculer les niveaux de retour, qui indiquent la probabilité qu’une valeur « extrême » soit observée à l’avenir. Ces niveaux de retour peuvent être vus comme le temps qui s’écoule avant l’observation d’un événement de prix extrême, avant que les prix de gros ne reviennent à la normale. À ce titre, les niveaux de retour sont aussi appelés le délai d’attente des pires scénarios pour les prix de gros de l’électricité dans chacun des hubs de négociation considérés. Les niveaux de retour constituent ainsi une façon de quantifier les risques extrêmes des prix de l’électricité.
Enfin, j’examine aussi comment la distribution des prix de l’électricité pourrait varier d’une saison à l’autre (soit les mois d’été, qui sont les mois de pointe de la consommation d’électricité aux États-Unis, par rapport aux autres mois de l’année), en estimant une spécification qui fait du paramètre de forme une fonction de cette indicatrice saisonnière.
Dans la prochaine section de l’article, j’expose les données utilisées et je donne quelques éléments de contexte sur la théorie des valeurs extrêmes ainsi que sur mon approche d’estimation. Les résultats empiriques sont présentés et analysés à la section 3. Je présente une synthèse de mes estimations et de leurs implications à la section 4.
2. DONNÉES ET MÉTHODES EMPIRIQUES
Les données sur les prix de gros de l’électricité utilisées proviennent de l’Energy Information Administration (EIA) des États-Unis.[9] Je m’intéresse au prix quotidien maximal des contrats d’électricité (prix par mégawattheure (MWh)) négociés dans sept grands hubs de négociation (marchés de gré à gré) aux États-Unis. Les opérations sur ces hubs reflètent les achats et les ventes effectués par des centrales électriques, des services publics, des entreprises des secteurs de la chimie et du transport, des institutions financières, des fonds de couverture ainsi que d’autres participants au marché de l’énergie. Les hubs de négociation considérés, avec leurs régions respectives, sont les suivants : le hub MASS (région de la Nouvelle-Angleterre) ; le hub PJM (Pennsylvanie, New Jersey, Maryland, Ohio et certaines parties du Tennessee) ; le hub INDIANA (États du Midwest) ; le hub MID-COLUMBIA (États du nord-ouest du Pacifique) ; le hub PALO VERDE (États du Sud-Ouest) ; le hub NP15 (nord de la Californie) ; et le hub SP15 (sud de la Californie).[10] La disponibilité des données varie selon le hub : pour certains hubs, les données remontent jusqu’en 2001 (par exemple MASS et PJM), tandis que d’autres commencent plus tard (par exemple 2006 pour le hub INDIANA et 2009 pour le hub NP15).
Je présente quelques statistiques descriptives des données de prix au tableau 1. Comme on le voit au tableau 1, le prix moyen est supérieur au prix médian, ce qui donne à penser que la distribution des prix quotidiens maximaux est asymétrique à droite dans tous les hubs considérés. Les coefficients d’asymétrie indiquent que l’asymétrie des données de prix varie beaucoup d’un hub à l’autre. On observe également une forte dispersion des données de prix de l’électricité, comme le montre l’écart-type du prix, et cette dispersion varie elle aussi beaucoup selon le hub. Enfin, les mesures de kurtosis des données de prix sont assez élevées. Rappelons qu’une loi normale a un kurtosis de 3, ce qui donne à penser que les données de prix de ces hubs de négociation ont des queues assez épaisses et pourraient donc être sujettes à des événements extrêmes de faible probabilité.
Soit x1, …, xN des variables aléatoires indépendantes et distribuées aléatoirement selon une fonction de répartition inconnue F(x). Comme le montre Coles,[11] et ailleurs, la distribution des valeurs de x qui dépassent un seuil u est définie par
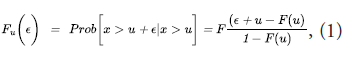
Si le seuil u est suffisamment élevé, alors la distribution Fu(ϵ) peut être approchée par une loi de Pareto généralisée, dont la fonction de répartition est
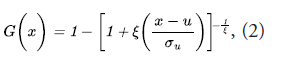
où u est un seuil, x > u, σu, est un paramètre d’échelle, qui dépend du seuil u et détermine la dispersion ou l’étalement de la distribution, et est tel que σu > 0 et ξ est un paramètre de forme. De plus, la loi de Pareto généralisée a une moyenne infinie si ξ > 1 et une variance infinie si ξ > 1/2. Le paramètre de forme, ξ, joue aussi un rôle central pour déterminer la nature des queues de la distribution. En particulier, lorsque ξ > 0 la distribution est à queue épaisse (soit une loi de Pareto). À l’inverse, on obtient les lois bêta et exponentielle, à queues plus minces, lorsque ξ < 0 et ξ → 0, respectivement. J’obtiens mes estimations à l’aide d’un estimateur du maximum de vraisemblance.
Les estimations des paramètres de la loi de Pareto généralisée peuvent aussi servir à calculer le niveau de retour, c’est-à-dire un niveau xm qui est dépassé en moyenne une fois tous les m ans,
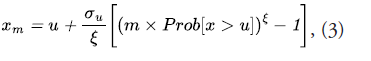
où m est suffisamment grand pour que xm > u et où la notation est celle définie précédemment. Les niveaux de retour donnent une indication de la probabilité de flambées du prix de l’électricité dépassant le seuil à l’avenir. Les niveaux de retour sont donc utiles et importants du point de vue de la gestion des risques, car ils indiquent le type de flambées des prix de gros de l’électricité que l’on pourrait observer à l’avenir.
J’ai aussi examiné si le paramètre de forme pouvait varier selon la saison. J’ai en particulier estimé un modèle qui fait du paramètre de forme une fonction d’une ordonnée à l’origine et d’une variable indicatrice prenant la valeur 1 pour un mois d’été (que j’ai défini comme juin, juillet et août) et 0 sinon. Cette autre spécification signifie que le paramètre de forme de la distribution de l’électricité variera selon la saison au lieu d’être constant d’une saison à l’autre. Aux États-Unis, l’été tend à être la saison de pointe de la consommation d’électricité. Par conséquent, cette spécification éclaire la question de savoir si la distribution varie selon la saison de pointe. Par exemple, la distribution des prix de l’électricité a-t-elle des queues plus lourdes pendant les mois d’été, ou est-elle constante d’une saison à l’autre ? Si l’estimation du coefficient de l’indicatrice d’un mois d’été n’est pas statistiquement différente de zéro, cela donne à penser que le paramètre de forme de la distribution des prix de l’électricité ne varie pas d’une saison à l’autre.
La valeur du seuil dans les équations (1) et (2) n’est pas connue et doit être déterminée à partir des données. Comme la plupart des choses en statistique, le choix du seuil suppose un certain compromis. Il faut retenir un seuil suffisamment élevé pour satisfaire à la théorie qui sous-tend l’équation (1), mais cela peut donner de petits échantillons, susceptibles de produire des estimations imprécises et d’être entachés de biais de petit échantillon. Il existe quelques approches pour choisir la valeur du seuil. D’une part, la « méthode visuelle », où l’on examine des graphiques des résidus (graphique de la vie résiduelle moyenne)[12] afin de déterminer où le graphique présente une tendance linéaire, le seuil étant le point à partir duquel la linéarité apparaît dans le graphique. D’autre part, l’approche de Hill, où le seuil est estimé au moyen de l’estimateur de Hill.[13] Je privilégie l’estimateur de Hill pour choisir le seuil, mais les seuils que je retiens au moyen de la méthode visuelle tendent à être semblables à ceux que retient l’estimateur de Hill pour la plupart des hubs considérés. Je présente ces valeurs de seuil au tableau 2. Le tableau 2 présente aussi le nombre d’observations qui dépassent la valeur de seuil retenue par l’estimateur de Hill. Comme on le voit au tableau 2, le nombre d’observations au-dessus des seuils retenus par l’estimateur de Hill tend à varier d’un hub à l’autre, les plus grands échantillons d’observations au-dessus des seuils se trouvant dans les hubs MASS (Massachusetts), Mid-Columbia et Palo Verde.
J’obtiens mes estimations du maximum de vraisemblance de la loi de Pareto généralisée au moyen du paquet R extRemes.[14]
3. RÉSULTATS EMPIRIQUES
Je présente les estimations des paramètres d’échelle et de forme de la loi de Pareto généralisée pour le prix de gros de l’électricité de chaque hub de négociation, et j’utilise ces estimations pour calculer les niveaux de retour. Je divise mes données de prix en un échantillon d’apprentissage et un échantillon de test, ce dernier contenant la dernière année de données disponibles pour chacun des hubs de négociation. J’ajuste les modèles avec les données d’apprentissage et j’utilise ces estimations pour calculer les niveaux de retour. Je compare les niveaux de retour aux données de test afin d’évaluer la fréquence à laquelle les réalisations des prix se situent dans les intervalles de confiance des niveaux de retour.
Les estimations des paramètres de la loi de Pareto généralisée, par hub de négociation, sont présentées au tableau 3. Les estimations du tableau 3 montrent que les estimations du paramètre de forme de chacun des hubs de négociation sont toutes positives et assorties d’intervalles de confiance qui ne franchissent pas zéro. Cela indique que les distributions des prix de l’électricité sont toutes compatibles avec la loi de Pareto. En outre, je peux aussi écarter des solutions de rechange à queues plus minces, comme les lois exponentielle et bêta. Les estimations du paramètre de forme indiquent que la distribution des prix de l’électricité aurait une moyenne et une variance finies dans tous les hubs considérés sauf un. L’estimation du paramètre de forme du hub SP15 est supérieure à 0,5, ce qui indique que la variance de la distribution des prix de l’électricité de ce hub est infinie. Une variance infinie donne à penser que les mouvements de prix extrêmes sont beaucoup plus susceptibles d’être observés.
Les niveaux de retour de chacun des hubs, qui reposent sur les estimations du tableau 3 pour les données d’apprentissage, sont présentés à la figure 1, avec des intervalles de confiance à 95 %. Comme je l’ai indiqué plus haut, j’ai aussi pris la dernière année de données disponibles et je l’ai réservée comme données de « test », puis j’ai déterminé comment le prix maximal des données de test se compare aux niveaux de retour calculés à partir des données d’apprentissage. Il s’agit d’un exercice de validation où j’examine dans quelle mesure les niveaux de retour coïncident avec les prix extrêmes hors échantillon. Dans les hubs Mid-Columbia et Palo Verde, le prix maximal des données de test a dépassé tous les niveaux de retour tracés à la figure 1 pour ces hubs. Les prix maximaux observés pendant la période de test pour les hubs MASS, NP15 et SP15 (290 $, 367,95 $ et 395 $/MWh) se situent tous à l’intérieur des intervalles de confiance à divers horizons présentés pour les niveaux de retour. Pour les autres hubs (Indiana et Mid-Columbia), le prix maximal pendant la période de test n’est contenu dans les intervalles de confiance d’aucun des niveaux de retour tracés à la figure 1. Cela donne à penser que la validation hors échantillon est, dans certains hubs, moins solide que dans d’autres.
Enfin, je présente les estimations de la loi de Pareto généralisée dans lesquelles le paramètre de forme est spécifié comme une fonction d’une ordonnée à l’origine et d’une indicatrice des mois d’été. Ces estimations sont présentées au tableau 4. Globalement, la plupart des estimations du tableau 4 indiquent que l’indicatrice d’été n’a pas d’estimations statistiquement significatives, ce qui donne à penser que la distribution des prix de l’électricité ne varie pas d’une saison à l’autre pour les hubs de négociation. J’ai toutefois relevé des estimations statistiquement significatives sur l’indicatrice d’été dans deux hubs. Premièrement, l’indicatrice d’été a une estimation négative, statistiquement significative au seuil de signification de 5 %, pour le hub du Massachusetts.[15] Bien que l’estimation soit négative, les estimations de la pente et de l’ordonnée à l’origine du hub du Massachusetts indiquent que la distribution des prix de l’électricité demeurerait une loi de Pareto à queue épaisse, quoique le paramètre de forme serait plus faible pendant l’été. Deuxièmement, le hub Palo Verde, qui couvre le sud-ouest chaud et aride des États-Unis, a une estimation positive sur l’indicatrice d’été, statistiquement significative au seuil de signification de 10 %. Cela donne à penser que la distribution des prix de l’électricité de ce hub a un paramètre de forme plus grand pendant les mois d’été. Comme je l’ai indiqué plus haut, le paramètre de forme présenté au tableau 3 pour le hub Palo Verde dépasse 0,5, de sorte que la distribution des prix de l’électricité pendant les mois d’été demeure compatible avec une distribution à variance infinie.
L’homogénéité relative de la distribution des prix de l’électricité dans la plupart des hubs de négociation est remarquable, puisque la demande d’électricité tend à être la plus forte pendant l’été aux États-Unis. Si la demande d’électricité atteint bel et bien un sommet pendant l’été, ce changement saisonnier n’a pas d’incidence sur les queues de la distribution des prix de l’électricité dans la plupart des hubs de négociation. Cela diffère quelque peu des constats de Walls et Zhang concernant les prix de l’électricité dans la province canadienne de l’Alberta.[16] Walls et Zhang ont divisé leurs données en mois d’été et en mois d’hiver et ont estimé des lois de Pareto généralisées pour ces deux périodes.[17] Si la distribution des mois d’été comme des mois d’hiver est à queue épaisse, le paramètre de forme estimé de la distribution pendant les mois d’été diffère beaucoup des estimations pour les mois d’hiver. Bien que j’utilise des données américaines dans mon analyse, il en découle certaines implications pour le Canada. Le marché de gros de l’énergie en Alberta pourrait accroître la possibilité d’événements de prix extrêmes si la demande connaît des pointes durant les périodes de pointe. Par conséquent, on s’attendrait à des estimations plus élevées du paramètre de forme de la loi de Pareto généralisée. Par exemple, Walls et Zhang obtiennent effectivement des estimations du paramètre de forme plus élevées pour l’Alberta que celles que je présente, ce qui est compatible avec une distribution des prix de gros de l’électricité qui pourrait être plus sujette à des mouvements de prix extrêmes.[18] Dans les autres provinces, dépourvues de marchés de gros organisés, les implications sont plus difficiles à établir au moyen des mouvements de prix, mais les conséquences des pointes de demande se manifesteront par d’autres moyens.
4. DISCUSSION ET REMARQUES FINALES
J’applique la théorie des valeurs extrêmes aux prix de gros de l’électricité de plusieurs hubs de négociation situés aux États-Unis. J’utilise les prix de l’électricité qui dépassent un seuil pour estimer une loi de Pareto généralisée par maximum de vraisemblance. Je constate que la distribution est à queue épaisse et que je peux écarter des solutions de rechange à queues plus minces, comme les lois exponentielle et bêta. De plus, je constate aussi que le paramètre de forme de la distribution ne varie pas pendant les mois d’été dans la plupart des hubs de négociation, ce qui donne à penser que l’épaisseur des queues de la distribution des prix de gros de l’électricité n’est pas susceptible de changer pendant les mois d’été, période de pointe de la consommation d’électricité. Ce résultat est quelque peu surprenant, car la demande d’électricité tend à augmenter pendant l’été. Si le paramètre de forme devenait effectivement plus grand pendant les mois d’été, cela donnerait à penser que la distribution serait à queues plus épaisses pendant l’été et que les mouvements de prix extrêmes y seraient plus probables que pendant les autres saisons. Enfin, je présente aussi les niveaux de retour des prix de l’électricité dans chacun de ces hubs. Sans surprise, les niveaux de retour varient considérablement d’un hub à l’autre, ce qui donne à penser que la gestion des risques liés aux flambées de prix devrait reposer sur les données propres à chaque hub.
Tableau 1 : Statistiques descriptives du prix quotidien maximal de l’électricité (MWh)[19]
|
Hub |
Nombre total d’observations |
Période d’échantillonnage |
Moyenne |
Médiane |
Écart-type |
Asymétrie |
Kurtosis |
|
INDIANA |
2937 |
2006–2023 |
46,6 |
39,5 |
20,19 |
3,5 |
24,77 |
|
MASS |
5487 |
2001–2023 |
56,86 |
48,25 |
34,56 |
3,39 |
22,11 |
|
MID-COLUMBIA |
5581 |
2001–2023 |
46,59 |
38 |
46,14 |
10,27 |
183,78 |
|
NP15 |
1894 |
2009–2023 |
47,74 |
40 |
32,35 |
5,64 |
43,59 |
|
PALO VERDE |
5609 |
2001–2023 |
51,04 |
40,5 |
61,15 |
16,19 |
394 |
|
PJM WEST |
5801 |
2001–2023 |
51,69 |
44 |
30,14 |
4,89 |
50,22 |
|
SP15 |
3409 |
2009–2023 |
47,78 |
39 |
39,38 |
6,46 |
59,15 |
Notes : le prix indiqué correspond au prix quotidien maximal par mégawattheure (MWh). Le nombre total d’observations vise l’ensemble des observations de la période d’échantillonnage indiquée.
Tableau 2 : Valeurs des seuils
|
Hub de négociation |
Seuil (estimateur de Hill) |
Nombre d’observations au-dessus du seuil de Hill |
Seuil (méthode visuelle) |
|
INDIANA |
62 |
463 |
60 |
|
MASS |
63 |
1704 |
60 |
|
MID-COLUMBIA |
53,75 |
1407 |
50 |
|
NP15 |
54,55 |
308 |
50 |
|
PALO VERDE |
48 |
2023 |
50 |
|
PJM WEST |
80 |
661 |
50 |
|
SP15 |
55,25 |
582 |
45 |
Notes : la valeur du seuil est le prix par mégawattheure (MWh) ; le nombre d’observations au-dessus du seuil retenu par l’estimateur de Hill est indiqué ci-dessus. Pour appliquer la méthode visuelle, j’examine le graphique de la vie résiduelle moyenne et je fixe le seuil au point (aux environs) où le graphique commence à présenter une tendance linéaire.
Tableau 3 : Estimations de la loi de Pareto généralisée pour le prix de gros de l’électricité, par hub de négociation, à partir des données d’apprentissage
|
Hub de négociation (période de l’échantillon d’apprentissage) |
Paramètre d’échelle (σu) |
Paramètre de forme (ξ) |
Log-vraisemblance |
Nombre d’observations au-dessus du seuil |
|
INDIANA (2006–2022) |
14,80*** (1,008) |
0,241*** (0,056) |
-1778,21 |
463 |
|
MASS (2001–2022) |
22,36*** (0,886) |
0,272*** (0,032) |
-7222,47 |
1704 |
|
MID-COLUMBIA (2001–2022) |
17,40*** (0,818) |
0,465*** (0,040) |
-5219,86 |
1407 |
|
NP15 (2009–2022) |
22,873*** (2,815) |
0,472*** (0,103) |
-1119,39 |
308 |
|
PALO VERDE (2001–2022) |
18,13*** (0,666) |
0,430*** (0,030) |
-7897,94 |
2023 |
|
PJM WEST (2001–2022) |
24,294*** (1,429) |
0,254*** (0,045) |
-2849,05 |
661 |
|
SP15 (2009–2022) |
22,832*** (1,799) |
0,532*** (0,069) |
-2246,18 |
582 |
Notes : erreurs-types entre parenthèses. *** indique une signification statistique au seuil de 1 % ; ** indique une signification statistique au seuil de 5 %. Les estimations reposent sur les données d’apprentissage, qui excluent la dernière année de données disponibles, indiquée entre parenthèses dans la première colonne du tableau.
Tableau 4 : Estimations de la loi de Pareto généralisée pour le prix de gros de l’électricité, par hub de négociation, le paramètre de forme étant fonction d’une indicatrice d’été, à partir des données d’apprentissage
|
Paramètre de forme (ξ) |
|||||
|
Hub (période de l’échantillon d’apprentissage) |
Paramètre d’échelle (σu) |
Ordonnée à l’origine |
Indicatrice d’été |
Log-vraisemblance |
Nombre d’observations au-dessus du seuil |
|
INDIANA (2006–2022) |
14,675*** (1,080) |
0,213*** (0,059) |
0,097 (0,098) |
-1777,69 |
463 |
|
MASS (2001–2022) |
22,60*** (0,888) |
0,296*** (0,035) |
-0,135** (0,053) |
-6220,82 |
1704 |
|
MID-COLUMBIA (2001–2022) |
20,12*** (0,885) |
0,408*** (0,041) |
0,087 (0,068) |
-6220,82 |
1407 |
|
NP15 (2009–2022) |
25,144*** (2,524) |
0,376*** (0,092) |
0,080 (0,140) |
-1423,16 |
308 |
|
PALO VERDE (2001–2022) |
19,42*** (0,734) |
0,400*** (0,035) |
0,102* (0,055) |
-7903,11 |
2023 |
|
PJM WEST (2001–2022) |
24,344*** (1,484) |
0,257*** (0,050) |
-0,010 (0,078) |
-2849,04 |
661 |
|
SP15 (2009–2022) |
24,743*** (1,801) |
0,462*** (0,071) |
0,067 (0,106) |
-2725,59 |
582 |
Notes : erreurs-types entre parenthèses. *** indique une signification statistique au seuil de 1 % ; ** au seuil de 5 % ; * au seuil de 10 %. Les estimations reposent sur les données d’apprentissage, qui excluent la dernière année de données disponibles, indiquée entre parenthèses dans la première colonne du tableau.
Figure 1 : Graphiques des niveaux de retour par hub de négociation pour le prix de gros de l’électricité
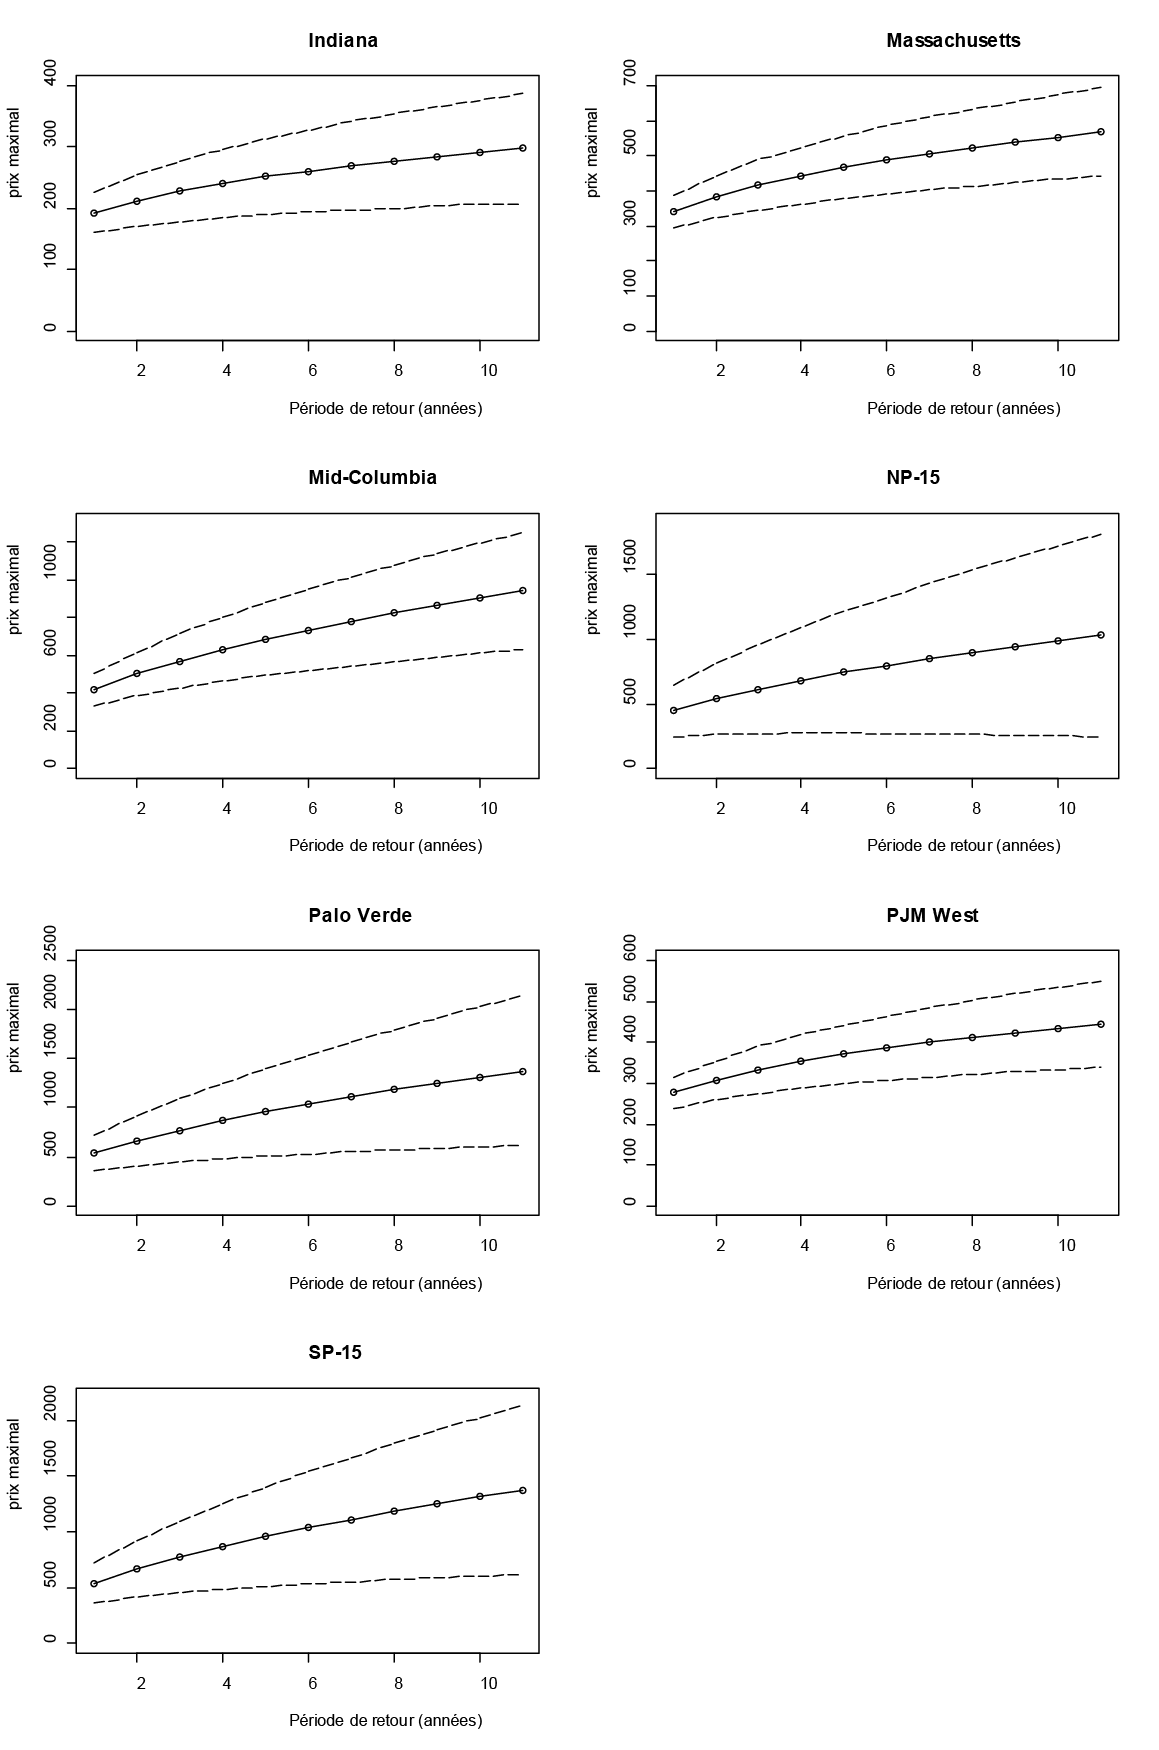
Notes : la ligne pointillée indique l’intervalle de confiance à 95 %.
-
* Michele Campolieti est professeur d’économie au Département de gestion de l’Université de Toronto à Scarborough. Les données et les scripts R utilisés dans le présent article sont disponibles sur demande. Cette recherche n’a bénéficié d’aucune subvention ni d’aucun soutien financier particulier provenant d’organismes de financement des secteurs public, commercial ou sans but lucratif. Prière d’adresser la correspondance à : Michele Campolieti, Département de gestion, Université de Toronto à Scarborough, 1095 Military Trail, Toronto, Ontario, M1C 1A4; Tél. : 416-978-2748; courriel : campolie@chass.utoronto.ca.
1 Nassim Nicholas Taleb, Statistical Consequences of Fat Tails: Real World Preasymptotics, Epistemology, and Applications (STEM Academic Press, 2020) ; Saralees Nadarajah, « Extremes of Daily Rainfall in West Central Florida » (2005) 69 Climatic Change 325; VF Pisarenko & Didier Sornette, « Characterization of the Frequency of Extreme Earthquake Events by the Generalized Pareto Distribution » (2003) 160 Pure & Applied Geophysics 2343; Pasquale Cirillo & Nassim Nicholas Taleb, « Tail Risk of Contagious Diseases » (2020) 16 Nature Physics 606; Michele Campolieti, « Tail Risks and Infectious Disease: Influenza Mortality in the U.S., 1900–2018 » (2021) 6 Infectious Disease Modelling 1135.
-
2 Cirillo & Taleb, supra note 1.
-
3 Ibid.
-
4 Basel Committee on Banking Supervision, Enhancements to the Basel II framework (Bâle : Bank for International Settlements, 2009).
-
5 WD Walls & Wei Zhang, « Using Extreme Value Theory to Model Electricity Price Risk with an Application to the Alberta Power Market » (2005) 23:5 Energy Exploration & Exploitation 375; Hans NE Byström, « Extreme Value Theory and Extremely Large Electricity Price Changes » (2005) 14:1 Intl Rev Econs & Finance 41; Kam Fong Chan & Philip Gray, « Using Extreme Value Theory to Measure Value-at-Risk for Daily Electricity Spot Prices » (2006) 22:2 Intl J Forecasting 283; F Paraschiv, R Hadzi-Mishev & D Keles, « Extreme Value Theory for Heavy Tails in Electricity Prices » (2016) 9 J Energy Markets 21; Efthymios Stathakis, Theophilos Papadimitriou & Periklis Gogas, « Forecasting Price Spikes in Electricity Markets » (2021) 13:1 Rev Econ Analysis 65.
-
6 Stuart Coles, An Introduction to Statistical Modeling of Extreme Values (Londres (R-U) : Springer-Verlag, 2001) ; Samuel Kotz & Saralees Nadarajah, Extreme Value Distributions: Theory and Applications (Londres (R-U) : Imperial College Press, 2000).
-
7 Les lois de Pareto (loi de puissance) sont des distributions continues connues pour être asymétriques et concentrées. Par exemple, la règle de Pareto, selon laquelle 20 % des ménages détiennent 80 % de la richesse, peut être décrite par une loi de Pareto. Les lois de Pareto trouvent de nombreuses applications (rendant compte de ce type de concentration) en économie, en finance et en science.
-
8 Les lois bêta sont des distributions continues pour des données prenant des valeurs entre 0 et 1 et servent souvent à décrire les distributions de pourcentages et de proportions. La loi exponentielle vise les variables positives et est parfois utilisée en statistique et en ingénierie pour modéliser des temps d’attente.
-
9 Les données proviennent de l’Energy Information Administration (EIA) des États-Unis et sont fournies à l’EIA par l’Intercontinental Exchange (ICE). Voir US Energy Information Administration, « Wholesale Electricity and Natural Gas Market Data » (dernière modification le 28 août 2026), en ligne : <eia.gov/electricity/wholesale>.
-
10 J’exclus les données du hub ERCOT, qui couvre le Texas, car elles n’ont pas été mises à jour depuis 2019 (la dernière année de données enregistrée pour ce hub).
-
11 Coles, supra note 6.
-
12 Coles, supra note 6; Eric Gilleland & Richard W Katz, « extRemes 2.0: An Extreme Value Analysis Package in R » (2016) 72:8 J Statistical Software 1, DOI: <10.18637/jss.v072.i08>.
-
13 L’estimateur de Hill se calcule comme
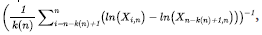 , où Xi,n est la ie statistique d’ordre de X1, …, Xn, k(n)ϵ{1, …, n–1}.
-
14 Gilleland & Katz, supra note 12.
-
15 Le Massachusetts se distingue des autres hubs américains en ce que sa pointe de consommation se situe pendant les mois d’hiver. Cela concorde avec l’estimation négative sur l’indicatrice des mois d’été que j’obtiens.
-
16 Walls & Zhang, supra note 5.
-
17 Ibid. Walls et Zhang ont défini les mois d’hiver comme allant d’octobre à mai et les mois d’été comme allant de juin à septembre.
-
18 Ibid.
-
19 Statistiques descriptives du prix quotidien maximal de l’électricité (MWh), par hub de négociation. Calculs de l’auteur d’après US Energy Information Administration, supra note 9.